
Курсовая: Вопросы повышения экономической эффективности деятельности предприятия с использованием информационных технологий — страница 6
Обновлено
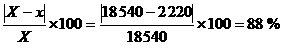 Таким образом, можно говорить о том, что данный инновационный проект по
показателю «объем сделок» устойчив, нечувствителен и не рискован.
Исследуем устойчивость и чувствительность инновационного проекта по показателю
«текущие затраты». Для этого увеличим итоговые данные таблицы 8 на 20 %,
результаты изменений отразим в таблице 44. Единовременные затраты, объемы
отгрузок и амортизация останутся без изменений, тогда по данным таблицы 45
определим в таблице 46 значение ЧДД.
Таблица 44. Затраты на проект, тыс.руб.
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Единовременные затраты | 348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Текущие затраты | 0 | 1 021 | 3 708 | 6 395 | 7 649 | 8 902 | 10 156 | 11 409 | 12 663 | 13 917 | 15 170 |
Итого | 348 | 1 021 | 3 708 | 6 395 | 7 649 | 8 902 | 10 156 | 11 409 | 12 663 | 13 917 | 15 170 |
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Приток | 0 | 1 208 | 4 501 | 7 794 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 011 | 18 548 |
| Отток | 348 | 1 021 | 3 708 | 6 395 | 7 649 | 8 902 | 10 156 | 11 409 | 12 663 | 13 917 | 15 170 |
Итого | -348 | 187 | 793 | 1 399 | 1 682 | 1 964 | 2 247 | 2 530 | 2 812 | 3 095 | 3 378 |
| Этап | Период |
|
|
|
|
| ДД | ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 187 | 0 | 0,65 | 120,68 | 0 | 120,68 | -227,42 |
| 2 | 793 | 0 | 0,42 | 330,09 | 0 | 330,09 | 102,67 | |
| 3 | 1 399 | 0 | 0,27 | 375,69 | 0 | 375,69 | 478,35 | |
| II | 4 | 1 682 | 0 | 0,17 | 291,35 | 0 | 291,35 | 769,71 |
| 5 | 1 964 | 0 | 0,11 | 219,56 | 0 | 219,56 | 989,27 | |
| 6 | 2 247 | 0 | 0,07 | 162,04 | 0 | 162,04 | 1 151,30 | |
| 7 | 2 530 | 0 | 0,05 | 117,69 | 0 | 117,69 | 1 268,99 | |
| 8 | 2 812 | 0 | 0,03 | 84,41 | 0 | 84,41 | 1 353,40 | |
| 9 | 3 095 | 0 | 0,02 | 59,93 | 0 | 59,93 | 1 413,34 | |
| 10 | 3 378 | 0 | 0,01 | 42,20 | 0 | 42,20 | 1 455,54 | |
Итого | 20 087 | 348 | 1 803,64 | 348 | 1 455,54 | |||


| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Единовременные затраты | 348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Текущие затраты | 0 | 1 148 | 4 172 | 7 195 | 8 605 | 10 015 | 11 425 | 12 836 | 14 246 | 15 656 | 17 066 |
Итого | 348 | 1 148 | 4 172 | 7 195 | 8 605 | 10 015 | 11 425 | 12 836 | 14 246 | 15 656 | 17 066 |
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Приток | 0 | 1 208 | 4 501 | 7 794 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 011 | 18 548 |
| Отток | 348 | 1 148 | 4 172 | 7 195 | 8 605 | 10 015 | 11 425 | 12 836 | 14 246 | 15 656 | 17 066 |
Итого | -348 | 59 | 330 | 600 | 726 | 852 | 977 | 1 103 | 1 229 | 1 355 | 1 481 |
| Этап | Период |
|
|
|
|
| ДД | ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 59 | 0 | 0,65 | 38,37 | 0 | 38,37 | -309,73 |
| 2 | 330 | 0 | 0,42 | 137,16 | 0 | 137,16 | -172,57 | |
| 3 | 600 | 0 | 0,27 | 161,01 | 0 | 161,01 | -11,55 | |
| II | 4 | 726 | 0 | 0,17 | 125,70 | 0 | 125,70 | 114,15 |
| 5 | 852 | 0 | 0,11 | 95,18 | 0 | 95,18 | 209,33 | |
| 6 | 977 | 0 | 0,07 | 70,49 | 0 | 70,49 | 279,82 | |
| 7 | 1 103 | 0 | 0,05 | 51,34 | 0 | 51,34 | 331,16 | |
| 8 | 1 229 | 0 | 0,03 | 36,90 | 0 | 36,90 | 368,06 | |
| 9 | 1 355 | 0 | 0,02 | 26,25 | 0 | 26,25 | 394,30 | |
| 10 | 1 481 | 0 | 0,01 | 18,51 | 0 | 18,51 | 412,81 | |
Итого | 8 713 | 348 | 760,91 | 348 | 412,81 | |||
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Единовременные затраты | 348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Текущие затраты | 0 | 1 233 | 4 481 | 7 728 | 9 242 | 10 757 | 12 272 | 13 786 | 15 301 | 16 816 | 18 330 |
Итого | 348 | 1 233 | 4 481 | 7 728 | 9 242 | 10 757 | 12 272 | 13 786 | 15 301 | 16 816 | 18 330 |
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Приток | 0 | 1 208 | 4 501 | 7 794 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 011 | 18 548 |
| Отток | 348 | 1 233 | 4 481 | 7 728 | 9 242 | 10 757 | 12 272 | 13 786 | 15 301 | 16 816 | 18 330 |
Итого | -348 | -26 | 21 | 67 | 88 | 110 | 131 | 153 | 174 | 196 | 217 |
| Этап | Период |
|
|
|
|
| ДД | ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | -26 | 0 | 0,65 | -16,50 | 0 | -16,50 | -364,60 |
| 2 | 21 | 0 | 0,42 | 8,55 | 0 | 8,55 | -356,05 | |
| 3 | 67 | 0 | 0,27 | 17,90 | 0 | 17,90 | -338,16 | |
| II | 4 | 88 | 0 | 0,17 | 15,27 | 0 | 15,27 | -322,89 |
| 5 | 110 | 0 | 0,11 | 12,26 | 0 | 12,26 | -310,63 | |
| 6 | 131 | 0 | 0,07 | 9,46 | 0 | 9,46 | -301,17 | |
| 7 | 153 | 0 | 0,05 | 7,10 | 0 | 7,10 | -294,07 | |
| 8 | 174 | 0 | 0,03 | 5,23 | 0 | 5,23 | -288,84 | |
| 9 | 196 | 0 | 0,02 | 3,79 | 0 | 3,79 | -285,05 | |
| 10 | 217 | 0 | 0,01 | 2,71 | 0 | 2,71 | -282,34 | |
Итого | 1 130 | 348 | 65,76 | 348 | -282,34 | |||
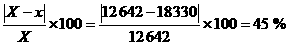 Таким образом, можно говорить о том, что данный проект создания Web-узла по
показателю «текущие расходы» устойчив, нечувствителен и не рискован.
Полученные данные об устойчивости/чувствительности проекта представлены в
таблице 53:
Таблица 53. Анализ чувствительности и устойчивости проекта.
| Показатель | Ед. изм. | Исходное значение | Предельное значение | Уровень чувствительности | Значение ЧДД при 10-ти процентном изменении показателя, тыс.руб. | Вывод |
| Покупная стоимость | % от объема сделок | 67 | 97 | 44,8 % | + 2 174,28 | Устойчив, нечувствителен, не рискован |
| Объем отгрузки | тыс.руб. | 18 540 | 2 220 | 88,0 % | + 2 528,87 | Устойчив, нечувствителен, не рискован |
| Текущие затраты | тыс.руб. | 12 642 | 18 330 | 45,0 % | + 2 155,12 | Устойчив, нечувствителен, не рискован |
6.2. Анализ рисков
Анализ рисков проекта производится в соответствии с результатами оценки устойчивости и чувствительности, т.е. из всех факторов, отражающих возможные угрозы для реализации проекта, отбираются те, по которым проект имеет высокую чувствительность. Однако в данном случае по результатам расчетов был сделан вывод о высокой степени устойчивости проекта, поэтому необходимо рассмотреть возможные риски данного инновационного проекта, которые не были учтены в расчетах: 1. Политические риски – связаны с политической ситуацией в стране и с деятельностью государства. Могут выражаться как: § Изменение валютных курсов; § Значительное увеличение цен на энергоносители. 2. Чистые риски – обладают относительно постоянным характером появления. Они стабильны во времени и подчиняются определенным закономерностям. К ним относятся природные и стихийные риски, связанные с проявлениями стихийных сил природы. 3. Риск ошибочного проведения маркетингового исследования. Любое социологическое исследование, в том числе и маркетинговое, применяет в своём составе методы экстраполяции и выборки, которые по своей природе являются стохастическими, что заставляет принимать результаты этих методов с определенной поправкой. В данном случае необходимо сделать поправку на результаты исследования потенциального спроса на туристические услуги. 4. Рыночные риски – связаны с изменениями рыночной ситуации, например, риск выхода на рынок новых предприятий-конкурентов. Выход на рынок новых конкурентов, несомненно, приведет к снижению потока потребителей продукции ЗАО «Богемия Сервис». Однако, ввиду быстрой окупаемости, вероятность наступления описанного события невелика. 5. Производственные риски, могут быть связаны с потерей имущества ЗАО «Богемия Сервис», например в результате пожара, воровства. 6. Риски коммерческого предложения – связаны с невыполнением обязательств по срокам, объемам и качеству услуг. Для качественной оценки представленных рисков был использован экспертный метод. Для этого были приглашены 5 независимых экспертов, которые оценили значимость и вероятность наступления каждого вида потерь по пяти бальной шкале. Затем, среднее арифметическое значение выставленных баллов, было умножено на показатель значимости данного риска. Результаты оценок представлены в таблице 54: Таблица 54. Экспертные оценки рисков.| Фактор риска | Значимость | Экспертные оценки по 5 бальной шкале | Качественная оценка | ||||
| 1 | 2 | 3 | 4 | 5 | |||
| Существенное изменение курса доллара США | 3 | 4 | 3 | 3 | 4 | 3 | 10,2 |
| Увеличение цен на энергоносители | 2 | 5 | 4 | 5 | 4 | 4 | 8,8 |
| Стихийные бедствия | 1 | 2 | 1 | 2 | 1 | 1 | 1,4 |
| Отсутствие роста спроса на туристические услуги | 4 | 5 | 5 | 5 | 4 | 5 | 19,2 |
| Новые конкуренты | 3 | 4 | 5 | 3 | 4 | 3 | 11,4 |
| Потеря имущества | 5 | 5 | 4 | 5 | 5 | 5 | 24 |
| Не выполнение обязательств по договорам | 7 | 5 | 5 | 5 | 5 | 5 | 35 |
| Фактор риска | Вероятность (качественная оценка) | Метод управления риском |
| Стихийные бедствия | 1,4 | Создание страхового фонда (самострахование). |
| Увеличение цен на энергоносители | 8,8 | Покупка портфеля акций нефтегазовых компаний. |
| Существенное изменение курса доллара США | 10,2 | Покупка срочных фьючерсных контрактов на приобретение доллара США (хеджирование). |
| Новые конкуренты | 11,4 | Удержание цен на минимальном уровне, при высоком уровне качества обслуживания. |
| Отсутствие роста спроса на туристические услуги | 19,2 | Увеличение средств на мониторинг спроса. |
| Потеря имущества | 24 | Страхование несчастных случаев в страховых компаниях. |
| Не выполнение обязательств по договорам | 35 | Поиск новых туристических элементов (диверсификация поставщиков). |
7. Организация реализации проекта создания Web-узла
Реализация данного проекта должна проходить, по плану, установленному в таблице 56: Таблица 56. План реализации проекта.| № п/п | Срок | Ответственное лицо | Круг вопросов |
1. | до 15 января 2002 г. | Синцов А.В. | Составить штатное расписание создаваемого Информационного отдела. |
2. | до 01 февраля 2002 г. | Иштукин С.К. | Консультации по вопросам приобретения оборудования и ПО |
3. | до 01 февраля 2002 г. | Курчанов Н.Е. | Подготовка новой рекламной компании |
4. | до 10 февраля 2002 г. | Иштукин С.К. | Покупка необходимого оборудования и ПО |
5. | до 15 февраля 2002 г. | Синцов А.В. | Подбор и обучение персонала Информационного отдела |
6. | до 01 марта 2002 г. | Иштукин С.К. | Монтаж, подключение и настройка оборудования |
7. | до 01 марта 2002 г. | Синцов А.В. | Обучение всего персонала компании работе с новым ПО |
8. | с 01 марта 2002 г. | Курчанов Н.Е. | Проведение новой рекламной компании |
9. | до 01 апреля 2002 г. | Синцов А.В. | Перевод работы всего офиса на новую информационную технологию |
10. | с 01 июня 2002 г. | Курчанов Н.Е. | Контроль удержания расчетных показателей |
11. | до 01 июля 2002 г. | Курчанов Н.Е. | Выделение дополнительных средств на мониторинг спроса |
12. | до 01 января 2003 г. | Курчанов Н.Е. | Формирование страховых фондов и фондов развития |
13. | до 01 января 2003 г. | Синцов А.В. | Ежегодная переаттестация персонала |
14. | до 01 января 2003 г. | Курчанов Н.Е. | Ежегодное пополнение страховых фондов и фондов развития |
15. | до 01 января 2003 г. | Иштукин С.К. | Постоянный поиск новых партнеров по туристическим услугам |
| Этап | Причина |
| внедрение | Не полная комплектация Информационного отдела. |
| внедрение | Не качественный монтаж и настройка оборудования и ПО. |
| внедрение | Недостаточный уровень подготовки персонала к работе с новой ИТ. |
| первый месяц реализации | Не проведение в полном объеме рекламной компании. |