
Курсовая: Вопросы повышения экономической эффективности деятельности предприятия с использованием информационных технологий — страница 3
Обновлено
5.2. Срок окупаемости
Срок окупаемости проекта, представляет собой расчетную дату, начиная с которой чистый дисконтированный доход принимает устойчивое положительное значение. Математически срок окупаемости находиться при решении экспоненциального уравнения расчета ЧДД с неизвестным периодом реализации (X), при этом значение ЧДД принимается равным 0, т.е. когда дисконтированный доход равен (покрыл) дисконтированные затраты: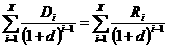
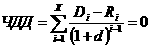 Однако на практике применяют метод приблизительной оценки срока окупаемости:
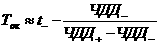
| Где |
| последний период реализации проекта, при котором разность накопленного дисконтированного дохода и дисконтированных затрат принимают отрицательное значение |
| последнее отрицательное значение ЧДД | |
| первое положительное значение ЧДД | |


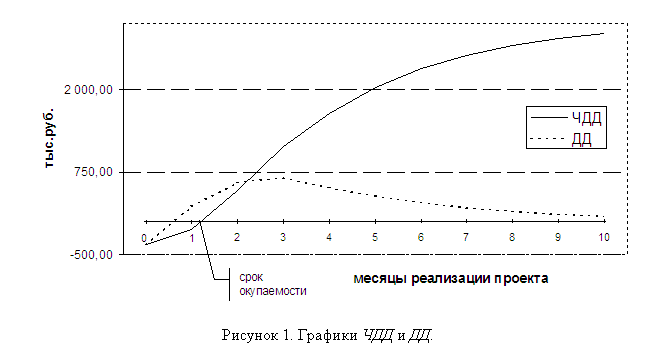
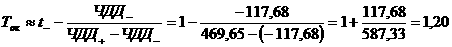 Таким образом, данный проект окупается в первый же месяц, после внедрения на
предприятии. Это не превышает срок реализации данного проекта, а,
следовательно, подтверждает экономическую эффективность данного проекта.
5.3. Доходность и рентабельность
Индекс доходности – это отношение суммарного дисконтированного дохода к суммарным дисконтированным затратам: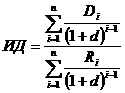
| где |
| доходы i-го периода реализации проекта |
| затраты i-го периода реализации проекта | |
| коэффициент дисконтирования | |
| количество периодов реализации проекта |


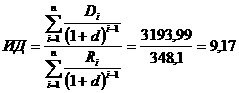 В данном случае индекс доходности больше 1, следовательно, данный проект
экономически эффективен.
Среднегодовая рентабельность проекта является разновидностью индекса
доходности, соотнесенного со сроком реализации проекта. Этот показатель
показывает, какой доход приносит вложенная в проект единица инвестиций:
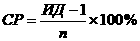
| где |
| индекс доходности |
| количество периодов реализации проекта |

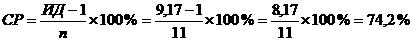 Критерием экономической эффективности инновационного проекта является
положительная рентабельность проекта.
5.4. Внутренняя норма доходности
Внутренняя норма доходности – это такое значение дисконта, при котором ЧДД принимает значение, равное 0. Математически, внутренняя норма доходности находится при решении экспоненциального уравнения расчета ЧДД с неизвестным дисконтом (X), при этом значение ЧДД принимается равным 0, т.е.: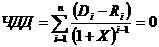 Однако на практике применяют метод приблизительной оценки внутренней нормы
доходности (ВНД). Для этого производят ряд вычислений ЧДД с
постепенным увеличением дисконта до тех пор, пока ЧДД не станет
отрицательным (таблица 13 и таблица 14). И затем рассчитывается приближенное
значение ВНД по формуле:
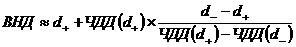
| где |
| последнее значение дисконта, при котором ЧДД принимал положительное значение |
| первое значение дисконта, при котором ЧДД принимал отрицательно значение | |
| значения ЧДД при дисконтах, равных соответственно | |


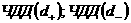
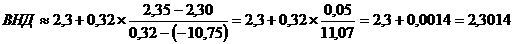 Таблица 13. Расчет ЧДД для определения ВНД при d=2,25.
| Этап | Период |
|
|
|
|
| ДД | ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 366 | 0 | 0,31 | 109,89 | 0 | 109,89 | -238,21 |
| 2 | 1 420 | 0 | 0,09 | 133,59 | 0 | 133,59 | -104,62 | |
| 3 | 2 474 | 0 | 0,03 | 71,81 | 0 | 71,81 | -32,81 | |
| II | 4 | 2 947 | 0 | 0,01 | 26,50 | 0 | 26,50 | -6,31 |
| 5 | 3 438 | 0 | 0,00 | 9,51 | 0 | 9,51 | 3,20 | |
| 6 | 3 930 | 0 | 0,00 | 3,34 | 0 | 3,34 | 6,54 | |
| 7 | 4 421 | 0 | 0,00 | 1,16 | 0 | 1,16 | 7,70 | |
| 8 | 4 913 | 0 | 0,00 | 0,40 | 0 | 0,40 | 8,10 | |
| 9 | 5 404 | 0 | 0,00 | 0,13 | 0 | 0,13 | 8,23 | |
| 10 | 5 896 | 0 | 0,00 | 0,04 | 0 | 0,04 | 8,28 | |
Итого | 35 209 | 348 | 356,38 | 348,1 | 8,28 | |||


| Этап | Период |
|
|
|
|
| ДД | ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 366 | 0 | 0,30 | 108,23 | 0 | 108,23 | -239,87 |
| 2 | 1 420 | 0 | 0,09 | 129,57 | 0 | 129,57 | -110,30 | |
| 3 | 2 474 | 0 | 0,03 | 68,59 | 0 | 68,59 | -41,71 | |
| II | 4 | 2 947 | 0 | 0,01 | 24,93 | 0 | 24,93 | -16,78 |
| 5 | 3 438 | 0 | 0,00 | 8,81 | 0 | 8,81 | -7,96 | |
| 6 | 3 930 | 0 | 0,00 | 3,05 | 0 | 3,05 | -4,91 | |
| 7 | 4 421 | 0 | 0,00 | 1,04 | 0 | 1,04 | -3,87 | |
| 8 | 4 913 | 0 | 0,00 | 0,35 | 0 | 0,35 | -3,52 | |
| 9 | 5 404 | 0 | 0,00 | 0,12 | 0 | 0,12 | -3,41 | |
| 10 | 5 896 | 0 | 0,00 | 0,04 | 0 | 0,04 | -3,37 | |
Итого | 35 209 | 348 | 344,73 | 348,1 | -3,37 | |||
| дисконт | 0,55 | 0,8 | 1,05 | 1,3 | 1,55 | 1,8 | 2,05 | 2,25 | 2,3 |
| ЧДД | 2845,89 | 1449,34 | 821,62 | 486,09 | 284,63 | 153,34 | 62,47 | 8,28 | -3,37 |
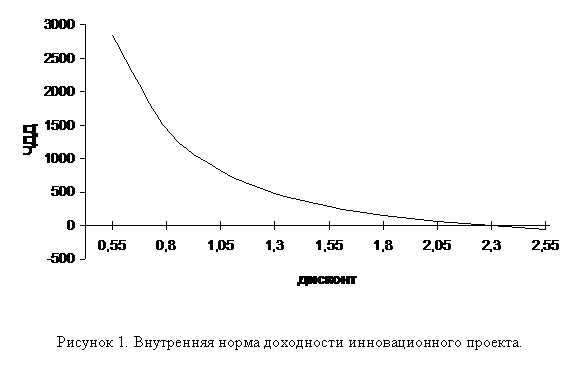 Полученный результат расчета ВНД, превышающий коэффициент
дисконтирования, используемый для расчета ЧДД проекта, более чем в
четыре раза, говорит о высокой экономической эффективности данного проекта.
5.5. Точка безубыточности
Определение точки безубыточности служит для подтверждения правильности расчетного объема реализации услуг компании. Точка безубыточности рассчитывается из соотношения равенства издержек и выручки от реализации продукции: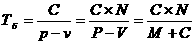
| где |
| условно-постоянные затраты на выпуск новой продукции |
| цена единицы продукции | |
| выручка от реализации | |
| переменные затраты на выпуск единицы продукции | |
| переменные затраты на выпуск продукции | |
| прибыль от реализации продукции | |
| выпуск продукции в натуральном выражении |


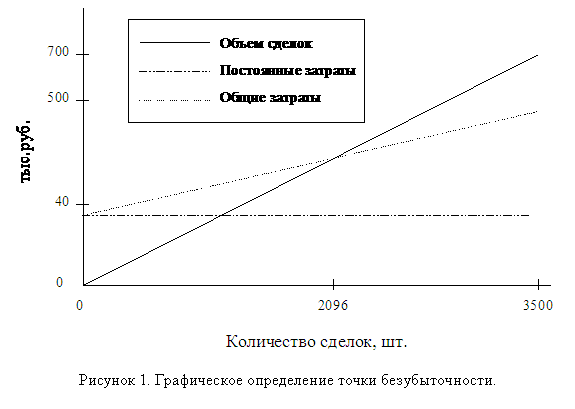
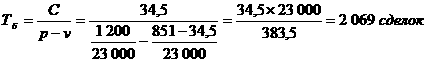 Таким образом, при увеличении объемов продаж компании до 2 096 элементов
туров, в первый месяц реализации проекта (при запланированном увеличении до 6
000 в первый месяц), соблюдается равенство издержек и выручки от реализации
проекта.
Для определения точки безубыточности графическим методом, представленной на
рисунке 9, необходимо построить графики объема сделок, вместе с постоянными и
общими затратами. Для построения графика линейной функции достаточно
определить две точки. Результаты расчетов представлены в таблице 16:
Таблица 16. Данные для расчета точки безубыточности для первого месяца.
| Количество сделок, шт. | 0 | 3 500 |
| Постоянные затраты, тыс.руб. | 34,5 | 34,5 |
| Переменные затраты, тыс.руб. | 0 | 476 |
| Общие затраты, тыс.руб. | 34,5 | 510,5 |
| Объем сделок, тыс.руб. | 0 | 700 |
 6. Экономическая экспертиза проекта создания Web-узла и разработка
механизма управления рисками
6.1. Анализ устойчивости и чувствительности проекта
Экономическая экспертиза проекта предполагает проведение факторного анализа устойчивости и чувствительности проекта, с целью определения «узких мест». В процессе исследования устойчивости и чувствительности данного проекта определяют предельное негативное значение анализируемого показателя, при котором сохраняется экономическая целесообразность реализации проекта. Для этого необходимо решить следующее уравнение: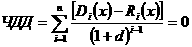
| где |
| доходы i-го периода реализации проекта при предельном негативном значении анализируемого показателя |
| затраты i-го периода реализации проекта при предельном негативном значении анализируемого показателя | |
| коэффициент дисконтирования |


| где |
| исходное значение показателя |
| предельное негативное значение показателя |

