
Курсовая: Вопросы повышения экономической эффективности деятельности предприятия с использованием информационных технологий — страница 2
Обновлено
Показатель | Сумма, руб. |
| Стоимость оборудования и ПО | 275 000 |
| Доставка оборудования | 11 000 |
| Монтаж оборудования | 24 750 |
| Обучение и набор персонала | 22 000 |
| Оплата консультационных услуг | 15 350 |
Итого: | 348 100 |
| Показатель | Ед.изм. | Значение |
| Постоянные затраты: | ||
| Зарплата начальника Информационного отдела | руб. в мес. | 16 350 |
| Амортизация оборудования и ПО | руб. в мес. | 7 650 |
| Абонентская плата за выделенную линию | руб. в мес. | 6 000 |
| Электроэнергия | руб. в мес. | 700 |
| Ремонт и обслуживание оборудования | руб. в мес. | 3 800 |
Итого постоянных затрат: | руб. в мес. | 34 500 |
| Переменные затраты: | ||
| Зарплата персонала Информационного отдела | % от суммы сделки | 1 |
Себестоимость элемента тура* | % от суммы сделки | 67 |
Итого переменных затрат: | % от объемов сделок | 68 |
| * по данным планово-экономического отдела | ||
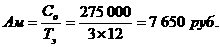 ,
| где |
| Амортизация оборудования |
| Стоимость оборудования | |
| Срок эксплуатации, мес. |


5. Обоснование эффективности создания Web-узла
Эффективность проекта должна оцениваться с различных точек зрения. В соответствии с Методическими рекомендациями по оценке эффективности инновационных проектов и их отбору для финансирования, основными методами оценки экономической эффективности являются: – метод чистого дисконтированного дохода (ЧДД); – метод срока окупаемости; – метод индекса доходности и рентабельности проекта; – метод внутренней нормы доходности; – расчет точки безубыточности проекта. Основные показатели, для определения эффективности инновационного проекта приведены в таблице 5: Таблица 5. Основные показатели для определения эффективности инновационного проекта.| Показатели | Ед.изм. | Значение |
| Единовременные затраты (Итог таб.3) | тыс.руб. | 348,1 |
| Срок работы оборудования после ввода (таб.2 ст.2) | мес. | 10 |
| Объемы сделок | ||
| I этап (таб.2 стр.2) | тыс.руб. | 7 787 |
| II этап (таб.2 стр.3) | тыс.руб. | 18 540 |
| Постоянные затраты (таб.4 стр.6) | тыс.руб. | 34,5 |
| В т.ч. амортизация (таб.4 стр.2) | тыс.руб. | 7,65 |
| Переменные затраты (таб.4 стр.10) | % от отгрузки | 68 |
| Месячный объем сделок | ||
| I этап (таб.2 стр.2) | тыс.эл. | 23 |
| - в 1 мес. реализации проекта | тыс.эл. | 6 |
| II этап (таб.2 стр.3) | тыс.эл. | 69 |
| Валютный депозит | % | 9 |
| Уровень риска проекта | % | 35 |
| Инфляция на валютном рынке | % | 11 |
5.1. Чистый дисконтный доход
Для расчета коэффициента дисконтирования (d), воспользуемся формулой:
| где |
| доходность альтернативных вложений |
| уровень премии за риск | |
| уровень инфляции |


| где |
| средний класс инновации |
| класс сложности инновации по i-му классификационному признаку (i-й строке таблицы 6) | |
| количество классификационных признаков |


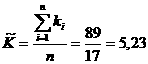 Тогда, в соответствии с таблицей 7, при
 , параметр
 , при
расчете коэффициента дисконтирования будет составлять 10 %. Однако, реализация
данного проекта, вносящего коренные изменения в существующую технологию работы,
сопряжена с большим риском, поэтому в дальнейших расчетах премию за риск
возьмем равную 35 %.
По данным агентства РБК, уровень годовой инфляции в 2000 г. долларов США,
составил 11 %. Поэтому для дальнейших расчетов значение уровня инфляции (c
) возьмем равным 11 %.
Таблица 6. Классификации нововведений и инновационных процессов по группам
риска.
№ п/п | Признаки разделения на группы | Значения признаков, определяющих группу риска | Класс по признаку |
| 1. | По содержанию нововведения | Новая технология (метод) | 6 |
| 2. | Тип новатора (сфера создания новшества) | Производственные фирмы и отделения | 7 |
| 3. | Тип новатора (область знаний и функций) | Организация и управление | 4 |
| 4. | Тип инноватора (сфера нововведения) | Промышленные звенья | 6 |
| 5. | Уровень инноватора | Подразделение фирмы | 7 |
| 6. | Территориальный масштаб нововведения | Российская федерация, ближнее зарубежье | 6 |
| 7. | Масштаб распространения нововведения | Единичная реализация | 5 |
| 8. | По степени радикальности (новизны) | Ординарные (изобретения, новые разработки) | 4 |
| 9. | По глубине преобразований инноватора | Комплексные | 4 |
| 10. | Причина появления нового (инициатива) | Потребности производства | 5 |
| 11. | Этап ЖЦ спроса на новый продукт | Ускорение роста | 3 |
| 12. | Характер кривой ЖЦ товара | Типовая, классическая кривая | 1 |
| 13. | Этапы ЖЦ товара (по типовой кривой) | Рост | 4 |
| 14. | Уровень изменчивости технологии | «Плодотворная» технология | 5 |
| 15. | Этапы ЖЦ технологии | Зарождение | 8 |
| 16. | Этапы ЖЦ организации-инноватора | Становление | 6 |
| 17. | Длительность инновационного процесса | Долгосрочные (более 3 лет) | 8 |
Сумма строк: | 89 | ||


| Средний класс инновации | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Премия за риск, % | 0,0 | 0,5 | 1,0 | 2,0 | 5,0 | 10,0 | 20,0 | 50,0 |
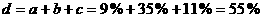 Чтобы определить чистый дисконтный доход данного проекта, на основании данных
из таблицы 5, необходимо рассчитать общие текущие затраты по каждому периоду.
Для этого воспользуемся таблицей 8, где по периодам указано равномерное
изменение объема сделок, в соответствии с данными из таблицы 2, для расчета
переменных затрат.
Таблица 8. Расчет текущих затрат по периодам, тыс.руб.
Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем сделок | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 | 12 395 | 13 932 | 15 468 | 17 004 | 18 540 |
| Переменные затраты | 0 | 816 | 3 056 | 5 295 | 6 340 | 7 384 | 8 429 | 9 473 | 10 518 | 11 563 | 12 607 |
| Постоянные затраты | 0 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 | 34,5 |
Итого | 0 | 851 | 3 091 | 5 330 | 6 375 | 7 419 | 8 464 | 9 508 | 10 553 | 11 598 | 12 642 |
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Единовременные затраты | 348 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Текущие затраты | 0 | 851 | 3 091 | 5 330 | 6 375 | 7 419 | 8 464 | 9 508 | 10 553 | 11 598 | 12 642 |
Итого | 348 | 851 | 3 091 | 5 330 | 6 375 | 7 419 | 8 464 | 9 508 | 10 553 | 11 598 | 12 642 |
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объемы сделок | 0 | 1 200 | 4 494 | 7 787 | 9 323 | 10 859 | 12 395 | 13 932 | 15 468 | 17 004 | 18 540 |
| Амортизация | 0 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 | 7,65 |
Итого | 0 | 1 208 | 4 501 | 7 795 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 012 | 18 548 |
| Этап | 0 | I | II | ||||||||
| Период | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Приток | 0 | 1 208 | 4 501 | 7 795 | 9 331 | 10 867 | 12 403 | 13 939 | 15 475 | 17 012 | 18 548 |
| Отток | 348 | 851 | 3 091 | 5 330 | 6 375 | 7 419 | 8 464 | 9 508 | 10 553 | 11 598 | 12 642 |
Итого | -348 | 357 | 1 411 | 2 465 | 2 957 | 3 448 | 3 940 | 4 431 | 4 923 | 5 414 | 5 906 |
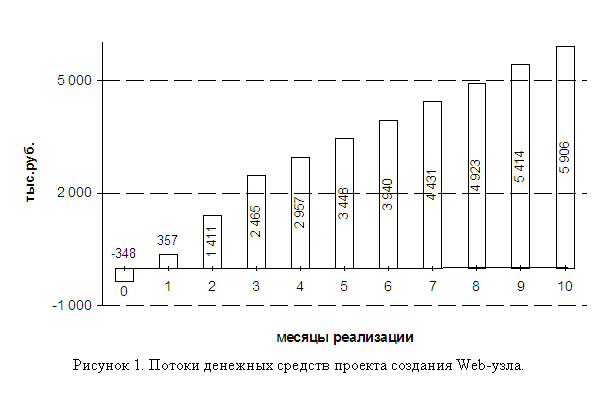 Графическое представление результатов вычислений данной таблицы 11, приведено
на рисунке 6:
Чистый дисконтный доход (ЧДД) рассчитывается, как разность накопленного
дисконтированного дохода от реализации проекта и дисконтированных
единовременных затрат на внедрение инновации:
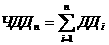
| где |
| дисконтированный доход i-го периода реализации проекта |
| количество периодов реализации проекта |

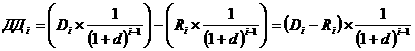
| где |
| доходы i-го периода реализации проекта |
| затраты i-го периода реализации проекта | |
| коэффициент дисконтирования |


| Этап | Период |
|
|
|
|
| ДД | ЧДД |
| 0 | 0 | 0 | 348 | 1,00 | 0,00 | 348,1 | -348,10 | -348,10 |
| I | 1 | 357 | 0 | 0,65 | 230,42 | 0 | 230,42 | -117,68 |
| 2 | 1 411 | 0 | 0,42 | 587,33 | 0 | 587,33 | 469,65 | |
| 3 | 2 465 | 0 | 0,27 | 661,94 | 0 | 661,94 | 1 131,60 | |
| II | 4 | 2 957 | 0 | 0,17 | 512,22 | 0 | 512,22 | 1 643,82 |
| 5 | 3 448 | 0 | 0,11 | 385,41 | 0 | 385,41 | 2 029,23 | |
| 6 | 3 940 | 0 | 0,07 | 284,10 | 0 | 284,10 | 2 313,33 | |
| 7 | 4 431 | 0 | 0,05 | 206,16 | 0 | 206,16 | 2 519,49 | |
| 8 | 4 923 | 0 | 0,03 | 147,76 | 0 | 147,76 | 2 667,25 | |
| 9 | 5 414 | 0 | 0,02 | 104,85 | 0 | 104,85 | 2 772,10 | |
| 10 | 5 906 | 0 | 0,01 | 73,79 | 0 | 73,79 | 2 845,89 | |
Итого | 35 252 | 348,1 | 3 193,99 | 348,1 | 2 845,89 | |||


