
Реферат: Антикризисное управление
Обновлено
Институт предпринимательства и финансов
Кафедра менеджмента и организации производства
РЕФЕРАТ
на тему: «Антикризисное управление» по дисциплине «Основы менеджмента»Выполнила: Павлова Е. В.
студентка группы 3171, II курс
Проверила: доц. Федулова Е.В. г. Санкт-Петербург 1999 годОглавление |
Вступление
Устранение с рынка обанкротившихся предпринимательских структур - непременное условие эффективного функционирования рыночного механизма. Однако предотвратить банкротство, обеспечить продолжительное процветание этих структур - задача значительно более важная. Решению именно этой задачи подчинена система мер, именуемая антикризисным управлением. Часто под таким управлением понимают либо управление в условиях кризиса, либо управление, направленное на вывод предприятия из кризисного состояния, в котором оно находится. Однако подобная трактовка сущности антикризисного управления ослабляет его предотвращающую, опережающую направленность. Поэтому стратегически антикризисное управление начинается не с анализа баланса предприятия (фирмы) за предшествующий или текущий периоды функционирования и осуществления чрезвычайных мер по недопущению несостоятельности, а с момента выбора миссии фирмы, выработки концепции и цели ее предполагаемой деятельности, формировании и поддержании на должном уровне стратегического потенциала фирмы, способности обеспечивать в течении длительного периода конкурентное преимущество фирмы как на внутреннем, так и на внешнем рынках. Поэтому, с одной стороны, антикризисное управление должно охватывать значительно более широкие сферы деятельности, чем анализ только финансового состояния фирмы. С другой стороны, в процессе антикризисного управления, протекающего под влиянием страха постоянной угрозы банкротства, не должно возникать своеобразного "эффекта пустыни Тартари"[1] , деформирующего поведение менеджеров, вызывающего неадекватные их действия, еще более усугубляющие и без того сложное положение фирмы. Таким образом, антикризисное управление - это: Þ анализ состояния макро- и микросреды и выбор предпочтительной миссии фирмы; Þ познание экономического механизма возникновения кризисных ситуаций и создание сканирования внешней и внутренней сред фирмы с целью раннего обнаружения "слабых сигналов" об угрозе приближения кризиса; Þ стратегический контроллинг деятельности фирмы и выработка стратегии предотвращения ее несостоятельности; Þ оперативная оценка и анализ финансового состояния фирмы и выявление возможности наступления несостоятельности (банкротства); Þ разработка предпочтительной политики поведения в условиях наступившего кризиса и вывода из него фирмы; Þ постоянный учет риска предпринимательской деятельности и выработка мер по его снижению. Разработка теории и анализ практики антикризисного управления, обобщение результатов первого этапа приватизации российских предприятий - важнейшие задачи, без решения которых на макро- и микроуровне невозможно сколько-нибудь значительное изменение социально-экономической ситуации в стране к лучшему. Реформирование экономики России началось и продолжается на фоне глубокого кризиса всех его сфер и отраслей. Низкая эффективность, отсутствие действенных стимулов предпринимательской активности, крупные структурные диспропорции, исчерпанные ресурсы распределительной системы - далеко не полный перечень наследия, оставленного нам административно-командной системой. Негативные последствия либерализации цен, кризис российских рыночных реформ, обострили до крайности проблему платежеспособности и поставили на повестку дня вопрос о предпосылках массового банкротства предприятий. Из вышесказанного следует, что тема антикрисного управления очень важна в нынешних условиях российской экономики, особенно после кризиса 17 августа. Именно поэтому для своего реферата я выбрала эту тему. В своем реферате я попыталась отразить основные положения антикризисного управления. В главе 1 описаны правовые аспекты финансовой несостоятельности, как в российском, так и в зарубежном законодательстве. Глава 2 отражает основные факторы и признаки кризисных явлений в экономике предприятия, а также основные черты механизма возникновения кризисного состояния. Кроме того вторая глава содержит модели антикризисного управления, предложенные различными специалистами в области антикризисного управления.ГЛАВА 1. Правовые аспекты антикризисного управления |
Участники судебного процесса | ||||||
Последовательность действий | Арбитражный суд | Предприятие-должник | Кредитор (кредиторы) | Федеральное управление (собственник должника) | Прокурор | Независимый аудитор |
| (копия) Заявление о несостоятельности Ходатайство | Извещение о выполнении долж- ником в течение недели просро- ченных на 3 мес. обязательств Уведомление о вручении Заявление о несостоя- тельности должника (при его отказе от обязательств) (копия) Ходатайство и список участников санации Приложения Решение (предпи- сание) о внесении должником заявления (копия) | Заявление (умышленное или фиктивное бан- кротство) | |||
| Возбуждение дела о несостоятельности (банкротстве) предприятия-должника | Приложения | |||||
| Вынесение определения о возбуждении производства. Рассылка определения участникам судебного производства | Поручение на составление баланса (при | Заявление о несо- стоятельности должника | ||||
| Рассмотрение дела о несостоятельности (банкротстве) предприятия-должника | непредставле- нии должником в теч. 15 дней) | |||||
| Определение арбитражного суда Решение арбитражного суда | ( процедура санации) | Баланс предприятия-должника | |||
 Арбитражный суд рассматривает дело о несостоятельности на основании письменного заявления должника (не может быть отозвано), кредитора (кредиторов) (может быть отозвано), прокурора при установлении им умышленного или фиктивного банкротства (может быть отозвано), решения Федерального управления. Заявление должно содержать (может быть подано в предвидении банкротства) форму и субъект собственности, сумму неудовлетворенных требований, причины их невыполнения, приложения со списком кредиторов и должников, расшифровкой дебиторской и кредиторской задолженностей и бухгалтерским балансом, ходатайство о внешнем управлении имуществом или санации
 Инвестиционный проект Оценка финансовой
состоятельности
санации и эффективности проекта
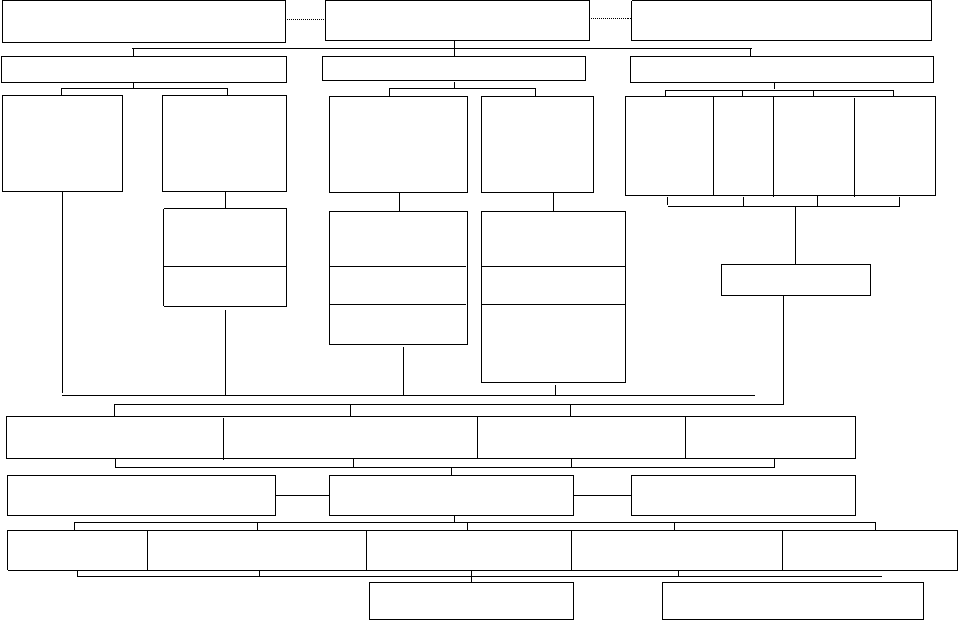
Схема 1.1 Типы применяемых к должнику процедур
Основанием для назначения внешнего управления имуществом должника является
наличие реальной возможности восстановить платежеспособность предприятия-
должника с целью продолжения его деятельности путем реализации части его
имущества и осуществления других организационных и экономических мероприятий.
Санация (оздоровление предприятия-должника) — это процедура, при которой
предприятию-должнику оказывается финансовая помощь собственником предприятия,
кредиторами или иными лицами. Круг лиц, имеющих право заявлять в арбитражные
суды ходатайство о проведении санации предприятий, является таким же, как и
по процедуре внешнего управления имуществом.
Основанием для проведения санации является наличие реальной возможности
восстановить платежеспособность предприятия-должника для продолжения его
деятельности путем оказания помощи этому предприятию собственником или иными
лицами.
К ликвидационным процедурам относятся принудительная ликвидация предприятия-
должника по решению арбитражного суда или его добровольная (внесудебная)
ликвидация под контролем кредиторов. Ликвидация предприятия в силу его
несостоятельности осуществляется в порядке конкурсного производства
специально назначаемым лицом (конкурсным управляющим).
Мировое соглашение — процедура достижения договоренности между должником и
кредиторами относительно отсрочки и (или) рассрочки причитающихся кредиторам
платежей или скидки с долгов.
Отличительная особенность процедур, указанных в законе “О несостоятельности
(банкротстве) предприятий”, заключается в том, что проведение
реорганизационных процедур не приводит к прекращению деятельности
предприятия, а, наоборот, способствует ее продолжению, а ликвидация
предприятия в силу его несостоятельности (банкротства) осуществляется в
порядке конкурсного производства специально назначаемым лицом (конкурсным
управляющим).
Отличительная особенность мирового соглашения, предусмотренного законом,
обусловлена тем, что при рассмотрении дел о несостоятельности (банкротстве),
арбитражные суды рассматривают не спорное правоотношение сторон, а
устанавливают факт несостоятельности (банкротства) конкретного предприятия.
Поэтому утверждение мирового соглашения арбитражным судом не является
рассмотрением дела по существу.
При наличии ходатайства о проведении реорганизационных процедур и оснований
для их проведения арбитражный суд выносит определение о приостановлении
производства по делу о несостоятельности (банкротстве) предприятия и
проведении внешнего управления имуществом должника или санации.
Естественно, Закон не предусматривает механизм финансового анализа и таким
образом нет четких рамок выбора той или иной антикризисной стратегии.
Частично эта проблема разрешается в Указе Президента РФ от 22 декабря 1993 г.
№ 2264 “О мерах по реализации законодательных актов о несостоятельности
(банкротстве) предприятий”, на основании которого Федеральное управление
имеет право представлять в арбитражный суд заключение по плану проведения
внешнего управления имуществом предприятия-должника и обращаться с
заявлением о его пересмотре на базе выполненного им анализа деятельности
предприятия.
1.2. Сравнительный анализ правовых аспектов финансовой
несостоятельности в зарубежной практике
В западноевропейском праве первоначально признаком банкротства являлся факт
несостоятельности; это отголоски еще той эпохи, когда несостоятельные
должники поступали в рабство к своим кредиторам. С течением времени такая
потеря свободы уступает место наказаниям государственным. При этом начинает
учитываться степень вины несостоятельного должника в соответствии с
уточнением качества признака или действий, приведших к этому результату.
Как правило, в уголовном законодательстве стран Запада “преступное”
банкротство подразделяется на простое и злостное, суть этих понятий
определяется аналогично и в дореволюционном законодательстве России.
По французскому законодательству понятие “несостоятельности” применимо
только к коммерсантам, поэтому к лицам неторговых профессий положения о
банкротстве не применяются.
Обязательное банкротство наступает, если коммерсант находится в одной из
следующих ситуаций:
1) его личные расходы либо расходы на хозяйство признаны чрезмерными;
2) потрачены значительные суммы как на случайно произведенные операции, так
и на заведомо фиктивные;
3) с целью отсрочки констатации прекращения выплат совершены покупки для
перепродажи по повышенному курсу;
4) употреблены разорительные средства для создания фондов;
5) не ведется отчетность, соответствующая профилю и важности предприятия.
Фиктивное банкротство наступает, если коммерсант находится в одной из
следующих ситуаций:
1) без получения ценностей в обмен он принял в пользу других лиц чрезмерные
для его положения обязательства;
2) объявлено о ликвидации имущества, но не удовлетворены обязательства по
предыдущим соглашениям с кредиторами;
3) после прекращения выплат одному из кредиторов выплачена некая сумма во
вред остальным кредиторам.
Согласно статье 129 Закона 1967 г. банкротство считается злостным, если
коммерсант:
1) изъял свои книги отчетности;
2) растратил или утаил частично либо полностью свой актив;
3) признал себя (в своих записях, публичным актом или документом, не
заверенным у нотариуса, своим балансом) дебитором сумм, которые на самом
деле никому не должен.
По германскому законодательству субъектом банкротства может быть всякий
должник, прекративший платежи и подпадающий под конкурс. Выделяются три
случая уголовно наказуемого банкротства — “простое”, “злостное” и “особо
тяжкий случай банкротства”. УК ФРГ определяет действия, составляющие
“злостное” банкротство, — это действия лица, которое в условиях чрезмерной
обремененности предприятия или торгового товарищества долгами, либо при
угрозе или уже наступившей неплатежеспособности устраняет, прячет, уничтожает
или приводит в негодность составные части имущества, которые в случае
конкурсной распродажи вошли бы в конкурсную массу; заключает рискованные
спекулятивные или явно убыточные сделки с товарами либо ценными бумагами,
растрачивает имущество в азартных играх с непомерно большими ставками;
отпускает в кредит товары или реализует ценные бумаги на явно невыгодных
условиях или по явно заниженной цене.
“Простым” банкротством, по германскому уголовному праву, можно назвать
действия лица, которое по собственной небрежности не знает об угрожающей или
уже наступившей чрезмерной обремененности долгами или неплатежеспособности
предприятия или торгового товарищества, либо легкомысленно вызывает их
своими действиями.
УК ФРГ предусматривает “особо тяжкий случай банкротства”, когда виновный
действовал из “своекорыстия” или сознательно поставил многих лиц под угрозу
разорения либо того, что они утратят доверенные ему имущественные ценности.
В Швеции предусматривается ответственность должника, совершающего действия,
ведущие к неплатежеспособности: когда он уничтожает или дарит кому-либо свое
имущество, иным образом лишает себя значительной части своей собственности, в
результате чего он оказывается либо неплатежеспособным, либо существенно
ухудшает свою платежеспособность, либо, наконец, оказывается под серьезной
угрозой стать неплатежеспособным. Особое внимание обращается на должника,
если он скрывает свои активы, сообщает о несуществующем долге, или, опасаясь
объявления его банкротом, переводит значительную часть своих активов за
пределы Королевства с тем, чтобы они не вошли в конкурсную массу, и таким
образом препятствует переходу своих активов к кредиторам. Предусмотрено
наказание и для должника, который в связи с объявлением о его
неплатежеспособности ставит в привилегированное положение кого-либо из
кредиторов, выплачивая ему долг, срок выплаты которого еще не наступил, или
иным образом существенно нарушает права других кредиторов.
Понятия “простого” и “злостного” банкротств, совершаемых предпринимателями,
в Италии аналогичны определениям этих деяний в других европейских странах.
“Злостное” банкротство Италии выражается в сокрытии или уничтожении средств
или имущества; в фальсификации или уничтожении отчетности; в признании
несуществующих долговых обязательств.
“Простое” банкротство, совершаемое предпринимателем, выражается в чрезмерных
тратах; в осуществлении убыточных операций по грубой неосторожности; в
невыполнении обязательств по предупредительному контракту или контракту о
банкротстве; в усугублении кризиса из-за несвоевременного объявления о
банкротстве.
Вышеизложенный материал позволяет отметить общность признаков банкротства в
различных законодательных актах: неплатежеспособность, увеличение
кредиторской задолженности, нерентабельность сделок или использования
имущества.
Типичный механизм реализации “простого” банкротства может быть рассмотрен на
примере законодательства Германии (схема 1.3).
Банкротство
предприятия
Санация
(оздоровление)
Ликвидация
На средства
собственника
На средства
кредитора (сделка)
Принудительная
Добровольная
Внесудебная
сделка
Судебная
сделка
Принудительная
сделка
Конкурс
 Конкурс на
присоединение
Сделка о
моратории
Сделка об
освобождении
Сделка о
ликвидации
Схема 1.3. Концептуальная модель механизма банкротства в Германии
Спектр принимаемых решений сводится к двум стратегиям: ликвидации предприятия
или к его реорганизации, в частности путем санации.
Ходатайство о возбуждении дела о банкротстве может быть подано от самого
должника или от одного или нескольких кредиторов. Если ходатайство исходит
от кредитора, то он должен документально доказать неплатежеспособность
должника, например, предоставив опротестованный вексель, и внести залог в
суд.
Суд проверяет достаточность оснований для открытия дела о банкротстве. Если
имущества должника недостаточно для покрытия издержек судопроизводства, то
ходатайство отклоняется. В этом случае кредиторы могут прибегнуть к
принудительному исполнению.
С момента открытия дела солидарный должник теряет право на управление и
распоряжение конкурсной массой. Необходимые документы в принудительном
порядке передаются адвокату по банкротству.
Отдельные кредиторы не имеют преимущественного права на выплату долга.
Очередность выплат назначается судом по результатам рассмотрения претензий
всех кредиторов. К привилегированным относятся требования органов управления
территорий по поводу государственных налогов, требования церквей, школ,
общественных объединений и попечительских советов. Между
непривилегированными должниками распределяется оставшаяся часть конкурсной
массы в соответствии с размером участия в деле.
Первое собрание кредиторов созывается судом в течение месяца после начала
конкурса для согласования интересов всех и каждого кредитора. После
сообщения адвоката о причинах неплатежеспособности, положении дел на
настоящий момент и о принятых мерах кредиторы принимают ключевое решение о
закрытии предприятия или продолжении его работы. Решение принимается
большинством голосов, которое считается по сумме долговых обязательств
каждого кредитора, а при их равенстве — простым большинством.
В случае ликвидации право управлять и распоряжаться конкурсной массой
получает адвокат по банкротству, который обязан действовать нейтрально,
учитывая интересы кредиторов и должника при реализации и разделе между ними
конкурсной массы. Адвокат оставляет окончательный расчет и передает его в
суд, который созывает последнее собрание кредиторов для принятия решений по
квоте банкротства и нереализованному имуществу.
Дело прекращается, если конкурсная масса недостаточна для оплаты, или по
ходатайству солидарного должника, если он представит согласие всех кредиторов
банкрота на прекращение дела (отказ кредиторов). Адвокат по банкротству, суд,
собрание и комитет кредиторов прекращают свою деятельность. За
неудовлетворенные требования должник несет ответственность в течение 30 лет.
ГЛАВА 2. Основные черты кризисного состояния фирмы |
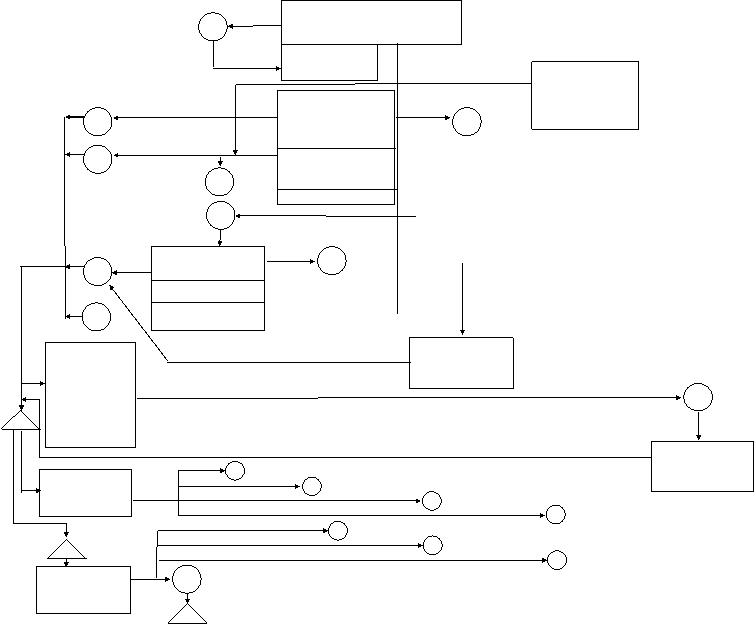
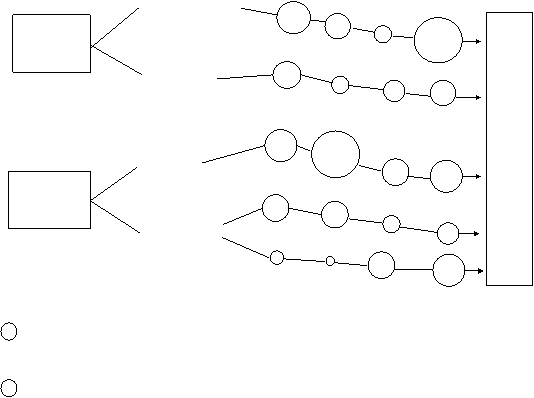 - экономическое явление, способствующее возникновению кризисного состояния за
счет усиления соответствующего фактора.
Диаметр кружка характеризует интенсивность воздействия данного экономического
явления на завершающее
Глубина кризисного состояния и продолжительность периода, в течение которого
оно наступает, зависит от:
— соотношения количества и силы исходных экономических явлений;
— числа и степени влияния агентов внешней и внутренней среды;
— интенсивности процесса возникновения промежуточных экономических явлений;
— соотношения и силы промежуточных явлений по каждому фактору состояния фирмы;
— значимости каждого фактора состояния фирмы конкретно для данной фирмы и
данной отрасли национальной экономики.
Существо механизма возникновения кризисного состояния наводит на мысль о том,
что каждое последующее экономическое явление в цепочке, образуемой тем или
иным каналом связи, дает, как правило, сигнал большей силы и той же
направленности, что и предыдущее. Тем не менее, такая простая зависимость
вряд ли отражает существенно более сложные и противоречивые процессы,
происходящие в реальной жизни. Поэтому необходимо постоянное слежение за
цепочкой, инициированной тем или иным исходным экономическим явлением, что
позволит своевременно обнаружить характер воздействия исходного явления на
завершающее.
Наблюдения показывают, что “каналы связи” существенно сложнее, чем
изображенные на схеме 2.1. Сложность состоит во взаимной зависимости
промежуточных экономических явлений, принадлежащих не только цепочке от
данного исходного явления к завершающему, но и цепочкам, инициируемым другими
исходными явлениями.
Можно представить себе подобные каналы в виде сетей, в которых возникает
множество путей от исходных экономических явлений к завершающему. Причем
каждый из этих путей будет обладать разной интенсивностью воздействия на
завершающее явление.
Поэтому целью антикризисного управления является разработка и
первоочередная реализация мер, направленных на нейтрализацию наиболее опасных
(наиболее интенсивно влияющих на завершающее явление) путей, приводящих к
кризисному состоянию.
Здесь следует обратить внимание на еще одно принципиально важное
обстоятельство: сочетание стратегии и тактики антикризисного
управления. Сложность этой проблемы состоит в том, что, с одной стороны,
стратегические решения, направленные на предотвращение кризиса, должны быть
приняты и реализованы на ранних стадиях управления, когда процесс движения к
кризису еще не приобрел кумулятивного характера и поэтому еще не стал
необратимым. С другой стороны, решения, принимаемые на ранних стадиях,
базируются, как правило, на весьма слабых и потому не всегда достоверных
сигналах о возникновении неблагополучных тенденций.
Тактические решения, в отличие от стратегических, принимаются на основе более
полной и точной информации, отражающей актуальное (по состоянию на данный
момент) состояние производственной системы. Однако времени для коренной
перестройки деятельности фирмы с целью предотвращения кризиса либо очень
мало, либо нет совсем. Речь в этом случае идет либо о чрезвычайных мерах по
недопущению кризиса, которые еще возможно реализовать в короткий период, либо
о мерах, направленных на выход из кризиса, который уже наступил.
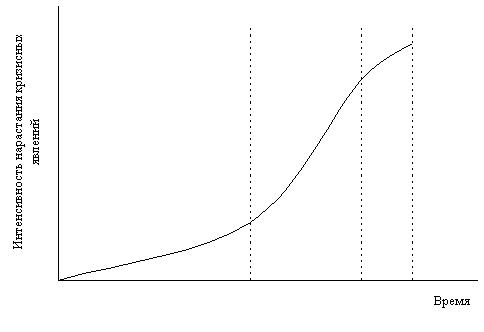 Схема 2.2. Интенсивность нарастания кризисных явлений
[t0, t1] - область стратегических решений по
предотвращению кризисного состояния;
[t1, t2] - область чрезвычайных тактических решений по
недопущению кризисного состояния;
[t2, t3] - область тактических решений по недопущению кризисного состояния;
t0 - момент выбора миссии фирмы.
Графически сочетание стратегического и тактического подхода к антикризисному
управлению может быть представлено в виде областей предотвращения, недопущения
и выхода из кризиса (схема 2.2). Как видно из схемы, в области [t0,
t1] интенсивность нарастания кризисных явлений мала, что может
вызвать неадекватную реакцию руководства ПС на слабые сигналы о возникновении
неблагополучных тенденций во внешней и внутренней среде фирмы. Иначе говоря,
на эти сигналы просто не обратят внимания, мотивируя это необходимостью решения
важнейших сиюминутных задач по выполнению миссии фирмы. Недостаточное внимание
к слабым сигналам, поступающим на этой стадии, может вызвать тяжелые
стратегически важные последствия для фирмы.
В области [t1, t2] происходит кумулятивное нарастание
интенсивности отрицательных воздействий, ведущих к быстрому банкротству фирмы.
В области [t2, t3] обнаружено фактическое кризисное
состояние, в которое попала фирма. Этот вывод сделан на основе анализа
очередного баланса фирмы, фиксирующего состояние несостоятельности
(банкротства) фирмы.
Реальное воплощение описанного процесса возможно лишь при организации
постоянного наблюдения за факторами состояния фирмы и сетями,
характеризующими “каналы связи” между исходными и завершающим экономическими
явлениями в механизме возникновения кризисного состояния. Задачей подобного
наблюдения является нахождение наиболее характерных “точек”, то есть
значений тех или иных показателей, количественно характеризующих
определенный сигнал о состоянии фирмы, ее конкурентном статусе в данный
момент времени. Поскольку конкурентный статус фирмы характеризует совокупное
влияние на уровень конкурентного преимущества условий, формируемых
детерминантами “национального ромба” и стратегическим потенциалом фирмы,
точки наблюдения должны отражать именно эти две сферы влияния. Эти точки
могут быть информационными объектами бухгалтерского учета, учета
производственных затрат (контроллинг), оперативного учета различных аспектов
деятельности фирмы, аналитических обзоров и других материалов, позволяющих
оценить состояние фирмы.
Прежде чем найти показатели, оценивающие состояние фирмы, нужно
конкретизировать содержание “сигналов”, подвергаемых оценке.
2.3. Место антикризисного управления в экономической стратегии фирмы
Экономическая стратегия фирмы складывается из ряда элементов, важнейшим из
которых, обобщающим практически все разделы стратегической программы
технического и социального развития фирмы, является стратегия предотвращения
несостоятельности (банкротства) фирмы. Взаимопереплетение элементов
экономической стратегии не позволяет достаточно строго элиминировать
стратегию антикризисного управления из экономической стратегии, придать
антикризисному управлению особые, только ему присущие черты. Вся
экономическая стратегия в совокупности должна носить опережающий,
предотвращающий характер. И товарная, и ценовая, и стратегия снижения
производственных издержек, и стратегия поведения фирмы на рынке ценных
бумаг, как и все другие элементы экономической стратегии, должны быть
нацелены на предотвращение несостоятельности за счет постоянного поддержания
высокого уровня конкурентного преимущества фирмы.
Тем не менее могут и должны быть определены особые, специфические правила и
приемы, применяемые в управлении фирмой, непосредственно направленные на
выполнение функции предотвращения банкротства.
В западной литературе по менеджменту основное внимание уделяется описанию
решений по выходу из практических кризисных ситуаций и практически
отсутствуют алгоритмы (методы) поведения фирмы в кризисном положении. Один из
крупнейших западных теоретиков стратегического управления И. Ансофф в своей
книге “Стратегическое управление” предложил ряд моделей, характеризующих
поведение фирмы в кризисной ситуации. Эти модели отражают три варианта
управления фирмой в кризисной ситуации.
Когда некоторые неожиданные факторы лишь начинают влиять на фирму, их
воздействие обычно остается скрытым в рамках нормальных колебаний в
результате экономической деятельности. Таким образом, если возможная
перемена не будет выявлена при помощи специального прогноза, первоначальной
реакцией на нее станут меры (снижение затрат, повышение производительности
труда, совершенствование производства, активизация сбыта), которые в прошлом
помогали фирме корректировать периодические ухудшения ее экономических
показателей.
Когда меры, которые в прошлом были успешными, все чаще оказываются
недейственными, становится очевидно, что фирма столкнулась с новой проблемой.
Момент, когда накопившиеся данные свидетельствуют с высокой степенью
достоверности о том, что ухудшение результатов деятельности фирмы стало
необратимым и необходимо принять специальные контрмеры назовем моментом начала
рационального действия. Обычно небольшие и возглавляемые молодыми энергичными
руководителями фирмы не занимаются изучением внешнего окружения или
прогнозированием. Однако они быстро учатся на неудачах обычных видов реакции и
способны быстро сократить потери. Такой тип управления называется активным
управлением. Как только данные показывают, что нарастающее снижение прибыли не
может быть следствием нормальных колебаний, тотчас же со стороны управления
следуют ответные действия. Таким образом управление реагирует в момент начала
рационального действия ТD.
К моменту Т прекращения воздействия угрозы фирма терпит суммарный убыток
от основной деятельности О, измеряемый площадью под верхней кривой, а
также убыток С в размере затрат на прекращение убытка от основной
деятельности. Таким образом, общие потери составят: LT = О + С
.
Задача стратегической реакции состоит в том, чтобы свести к минимуму потери
LT и по возможности обратить их в прибыль. Во многих других
случаях, в особенности - в крупных “старых” фирмах, имеющих многолетний опыт
успешной деятельности, убедительных данных нередко оказывается недостаточно
для того, чтобы с их стороны последовала быстрая реакция. В подобных случаях
начало реакции запаздывает по отношению к моменту рационального начала
действия ТD на отрезок времени Тd. Такое
управление в кризисной ситуации называется реактивным.
Все большее число фирм применяет неэкстраполятивное прогнозирование развития
технологии, структурное экономическое прогнозирование, сценарии и т. д.,
непосредственно направленные на выявление возможных изменений, возникающих в
связи с дискретными отклонениями стратегического характера. Полученные таким
образом прогнозы представляют собой информацию, которая в принципе дает
возможность предпринять упреждающие меры до события. Достаточно отдаленный
горизонт прогнозов позволяет фирме завершить ответное действие до того, как
возможная угроза успеет нанести ей сколько-нибудь ощутимый ущерб.
Подобный тип поведения называется плановым управлением. Момент
начала рационального действия TD находится в пределах
горизонта прогнозирования. Реакция фирмы должна начинаться сразу же, как
только прогноз определенно укажет на появление угрозы. Запаздывание в реакции
системы при плановом управлении имеет меньшую величину, чем в остальных
случаях. Механизмы задержки способны свести на нет потенциальные
преимущества прогнозирования. Ущерб, который при этом будет нанесен фирме,
зависит от соотношения между тремя факторами: горизонтом прогнозирования T
D, задержкой вследствие медлительности Td и
временем TR, которое потребуется фирме, чтобы отреагировать
на возможную угрозу.
1. Ситуация будет оптимальной, если задержка Td находится под
контролем, так что остается достаточно времени для того, чтобы отреагировать
на возможную угрозу прежде, чем начнется ее воздействие. При этом, с одной
стороны, реакция не будет преждевременной и, с другой стороны, единственным
видом издержек для фирмы будет стоимость реакции. Этот случай можно описать
при помощи уравнения:
Td = TD - TR.
2. Если реакция начинается прежде, чем начнет проявляться действие угрозы,
но слишком поздно для того, чтобы реакция была завершена до начала этого
воздействия, издержки будут выше, поскольку они будут включать стоимость
реакции и убытки от основной деятельности. Уравнение в этом случае примет
вид:
Td > TD - TR.
3. Если продолжительность задержки вследствие медлительности Td
чрезмерна (Td > TD), преимущества, создаваемые
прогнозированием, большей частью сводятся на нет, и реакция становится либо
реактивной, либо активной.
4. Наконец, может получиться так, что продолжительность реакции TR
выйдет за горизонт прогнозирования TD:
TR > TD.
В этом случае реакция не завершится до начала воздействия угрозы, даже если
будет устранена задержка вследствие медлительности Td.
Стремясь обеспечить своевременную реакцию на дискретное отклонение при
минимальных издержках, руководители фирм в определенных пределах могут
регулировать все три определяющих фактора: горизонт прогнозирования TR
, продолжительность реакции TR и задержку вследствие
медлительности Td.
Таким образом, чтобы не потерять преимущества, создаваемые прогнозированием,
необходимо не только совершенствовать прогнозирование, но одновременно
повышать готовность руководителей учитывать долгосрочные прогнозы, несмотря
на их определенную расплывчатость и неполноту.
Кризисная ситуация требует применения чрезвычайных и нестандартных мер. Эти
чрезвычайные меры нужно разделить на 2 категории:
1. Меры, составляющие первую категорию, принимают с тем, чтобы привести
деятельность фирмы в соответствие с дискретными изменениями в ее отношениях с
внешним окружением, в ее внутренней динамике и ее системе ценностей. Такими
мерами, изменяющими лицо фирмы и в перспективе способствующими внедрению в
практику нового “образа жизни”, являются проникновение фирмы в новые сферы
бизнеса, отказ от текущей предметно-производственной специализации фирмы, ее
существенная реорганизация и внедрение систем стратегического планирования.
Эти действия называются стратегическими мерами.
2. Меры, составляющие вторую категорию, не приводят к изменению привычных
отношений. Тем не менее они достаточно радикальны: проведение необычно широких
кампаний по стимулированию сбыта, резкое снижение цен для оживления ослабевшего
спроса, крупномасштабное списание основного капитала, ликвидация больших
запасов устаревших товаров, замена устаревшего оборудования, ограничение найма
рабочей силы, приостановка программ повышения квалификации руководящих кадров,
сокращение расходов на научные исследования и опытно-конструкторские
разработки. Эти действия называются чрезвычайными оперативными мерами
.
Реакция, имеющая целью избежать стратегических мер, типична для реактивного
управления. В ее основе лежит предположение о том, что трудность можно
преодолеть при помощи привычных, хотя и радикальных, оперативных контрмер. В
ходе такой реакции последовательно опробуется ряд мер, начиная с тех, которые
оказывались успешными в прошлом. Фирма, управление в которой имеет реактивный
характер, обращается к стратегическим мерам лишь в том случае, если она
продолжает терпеть убытки, несмотря на оперативные меры и режим экономии. К
этому моменту уже много времени упущено, накапливаются значительные убытки и
фирма несет чрезвычайные расходы. Первоначальная реакция на оперативные меры
является также характерной чертой активного управления. Фирма все еще не
расположена и не готова к непривычным стратегическим угрозам, однако вместо
того, чтобы прибегать к последовательному ряду ответных мер, она
анализирует имеющиеся данные, выбирает и осуществляет комбинацию контрмер,
которая представляется ей оптимальной. Когда же выясняется их
безрезультатность, фирма решительно переходит к стратегическим мерам.
Следующая модель относительно редко встречающегося поведения, характерна для
фирм с плановым управлением. Экстраполятивное прогнозирование здесь
дополняется изучением внешнего окружения с целью выявления возможных
изменений. В ходе первоначального диагностического анализа рассматриваются
возможности одновременного применения оперативных и стратегических мер.
Организация этого типа способна осуществлять и те и другие меры параллельно.
Питер Драккер - известный во всем мире специалист по управленческому
консультированию, - предлагает свой вариант антикризисного управления.
Основа этого варианта - управление, нацеленное на результаты. Драккер
выделяет 3 экономические задачи антикризисного управления:
1) существующий бизнес должен стать эффективным;
2) его потенциал должен быть определен и реализован;
3) его следует превратить в другой бизнес, отвечающий изменяющимся задачам
будущего.
Эти задачи накладываются друг на друга. Они требуют унифицированной
стратегии. Для решения любой из указанных задач, не говоря уже о трех, взятых
вместе, необходимо понимание подлинных реальностей бизнеса как экономической
системы, ее возможностей в сфере экономики и связей между имеющимися
ресурсами и возможными результатами.
Основой антикризисного управления у Драккера является всесторонняя оценка
бизнеса. Рассмотрению и анализу подвергаются следующие “области
результатов”:
1. Изделия и серии изделий (или услуги).
2. Рынки (потребители, конкуренты и каналы сбыта).
3. Соотношение вклада “областей результатов” в части доходов и долей
расходов, которые они вызывают.
4. Позиция руководства и перспективы каждой “области результатов”.
5. Выделение каждой области основных ресурсов.
6. Предварительный диагноз “областей результатов”.
Основной анализ бизнеса начинается с исследования бизнеса в его теперешнем
состоянии, т. е. в том состоянии, в котором он дошел до исследователя, будучи
подвергнутым влиянию всех тех решений, действий и результатов,
происшедших в прошлом. Необходимо видеть сам скелет, суть, т. е. экономическую
структуру.
Крупнейший западный теоретик в области конкуренции М. Портер выделяет
следующие способы конкурентной борьбы, которые могут быть применимы в
антикризисном управлении. Первый способ - более низкие издержки. Второй
способ - дифференциация товаров. Низкие издержки отражают способность фирмы
разрабатывать, выпускать и продавать сравнимый товар с меньшими затратами,
чем конкуренты. Продавая товар по такой же цене, что и конкуренты, фирма в
этом случае получает большую прибыль.
Дифференциация - это способность обеспечить покупателя уникальной
и большей ценностью в виде нового качества товара, особых потребительских
свойств или послепродажного обслуживания. Дифференциация позволяет фирме
диктовать высокие цены, что при равных с конкурентами издержках опять-таки дает
большую прибыль.
Вид конкурентного преимущества и сферу, в которой оно достигается, можно
объединить в понятие типовых стратегий. Самая большая стратегическая ошибка -
использовать все конкурентные стратегии одновременно. Это верный путь к
стратегической посредственности и плохим показателям, потому что фирма,
пытающаяся использовать все стратегии одновременно, не сможет как следует
использовать ни одну из них из-за их “встроенных” противоречий.
Для проведения антикризисных мероприятий необходимо оценить настоящее
состояние бизнеса и его будущие перспективы.
Заключение |
Список использованной литературы |