
Курсовая: Инвестиции в недвижимость
Обновлено
| АДРЕС: | г.Новосибирск ул. Театральная 9 кв.2 |
| : | |
| Ф И О владельца | Алексеева Н.В. |
| № справки БТИ | 6574 |
| Доп. Данные | Государственная |
| РАСПОЛОЖЕНИЯ | Анализ окрестностей | отл | хор | Удов | пл | ||
| ЦЕНТР | ¨ | рынок рабочей силы | ¨ | 3 | ¨ | ¨ | |
| ПРИБЛ. К ЦЕНТРУ | ¨ | близ. к месту работы | ¨ | 3 | ¨ | ¨ | |
| ПО ЛИНИИ МЕТРО(ПРАВ) | ¨ | близость к магазинам | ¨ | ¨ | 3 | ¨ | |
| ПО ЛИНИИ МЕТРО(ЛЕВ) | ¨ | близ. к учеб. завед. | ¨ | ¨ | 3 | ¨ | |
| СРЕДНЕЙ УДАЛЁННОСТИ | ¨ | обществ. Транспорт | ¨ | ¨ | 3 | ¨ | |
| (правобережье) | близость к местам об- | ||||||
| СРЕДНЕЙ УДАЛЁННОСТИ | ¨ | щественного отдыха | ¨ | ¨ | 3 | ¨ | |
| (левобережье) | коммунальные усл. | ¨ | 3 | ¨ | ¨ | ||
| ОТДАЛЁННЫЕ (ПРАВ) | 3 | совместимость з/п | ¨ | ¨ | ¨ | ¨ | |
| ОТДАЛЁННЫЕ(ЛЕВ) | ¨ | защита от неп.возд. | ¨ | ¨ | ¨ | 3 | |
| ПРЕСТИЖНЫЕ | ¨ | охр.обществ. пор-ка | ¨ | 3 | ¨ | ¨ | |
| ПРИГОРОДНЫЕ | озеленение | ¨ | 3 | ¨ | ¨ | ||
| ОБЛАСТЬ | ¨ | отношение рынка | ¨ | ¨ | 3 | ¨ | |
| привлекательность | ¨ | ¨ | 3 | ¨ | |||
| ДОПОЛНИТЕЛЬНЫЕ | |||||||
| ДАННЫЕ: | Рядом расположены: ДК Чкалова, поликлиника N 3, спортивный стадион , стоматологическая поликлиника | ||||||
| МАТЕРИАЛ | ЭТАЖНОСТЬ | ОТДЕЛКА | ОРИЕНТАЦИЯ | ГОД | ОБЩИЙ ВИД | ||||
| СТЕН | кол-во | Высота | ПОСТР. | хр | Уд | пл | |||
кирпич | 5 | 2,8 | штукатурка | 1969 | ¨ | ¨ | ü | ||
| ДОПОЛНИТЕЛЬНЫЕ | |||||||||
| ДАННЫЕ | |||||||||
| ЭТАЖ | КОЛ-ВО | ПЛОЩАДЬ | |||||||||||||||||||||
| КОМНАТ | ОБЩАЯ | ЖИЛАЯ | 1 | 2 | 3 | 4 | 5 | КУХНЯ | С.У. | ||||||||||||||
| 1 | 3 | 90 | 54 | 19 | 18 | 17 | 9 | 5.5 | |||||||||||||||
| ТИП САНУЗЛА | БАЛКОН | ЛОДЖИЯ | ТЕЛЕФОН | ОРИЕНТАЦИЯ | ОБЩИЙ ВИД | ||||||||||||||||||
| СМЕЖ | РАЗД | ОКОН | хр | Уд | пл | ||||||||||||||||||
| ¨ | ü | ¨ | ¨ | ü | север, юг | Ú | |||||||||||||||||
| Водоснабжение | Отопление | Вентиляция | Энергоснабжение | ||||||||||||||||||||
| ЦЕНТР. (ГС). | ЦЕНТР. (ГС). | ЕСТ. | ЦЕНТР. (ГС). | ||||||||||||||||||||
| ОТДЕЛКА | Стандартная: потолки побелены, стены - обои, пол – линолеум | ||||||||||||||||||||||
| ДОПОЛНИТ. | Железные двери, решетки на окнах | ||||||||||||||||||||||
| ДАННЫЕ | |||||||||||||||||||||||
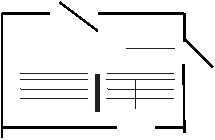
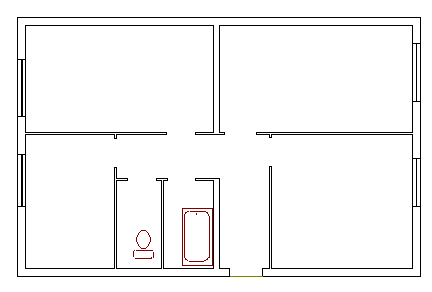 РАСПОЛОЖЕНИЕ В ПОДЬЕЗДЕ
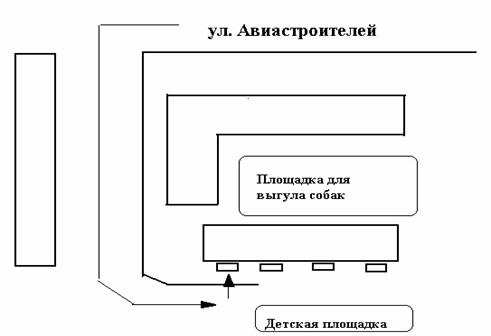
 Г Е Н Е Р А Л Ь Н Ы Й П Л А Н УЧАСТКА
|
Заказчик(Ф И О ) Фомина Юлия Николаевна |
Оценщик : Соколовский Виктор Юрьевич |
Дата :15. 09. 97 |
| Тип дома | Стоимость строительства 1 м² на 01.05.97г. |
| (млн. руб.) | |
| Панельный 9 эт. | 2,0 |
| Панельный 5 эт. | 1,6 |
| Панельный 3 эт. | 1,4 |
| Кипичный 5 эт. | 2,2 |
| Кирпичный 9-12 эт. | 3,1 |
| Группа капитальности строений | Среднегодовой прирост физического износа (%) в зданиях построенных : | ||
| до 1917 г. | до 1941 г. | после 1941 г. | |
| 1 кирпич камен. | 0,2 | 0,4 | 0,7 |
| 2 панельн. кирпич. (лент.фунд) монолит | 0,3 | 0,5 | 0,8 |
| 3 Камен облегчен | 0,4 | 0,6 | 1,0 |
| 4деревян. брусчатые | 0,6 | 0,9 | 1,5 |
| 5 деревян. Щитовые | --- | 1,5 | 2,0 |
| Месторасположение | Кзон |
| Центр | 1,3 |
| Приближенные к центру | 1,2 |
| По линии метро (800 м от станции) | 1,1 |
| Средней удаленности | 1,0 |
| Удаленные | 0,9 |
| Престижный пригород | 1,2 |
| Пригород | 0,75 |
 Тип квартиры (ПГ,УП,ИНП,МГ,МС,К)
· Тип дома (Кирпич, Панельные)
· Район
| N п/п | Район | Улица | Тип | эт/эт/м | Площадь | Б/л | С/у | Телефон | Стоимость млн.р |
| 1 | Дзерж | Трикотажная | изол | 5/5/к | 90/60/7 | б | р | - | 180 |
| 2 | Дзерж | Кошурникова | см-из | 1/9/п | 65/41/7 | л | р | - | 120 |
| 3 | Дзерж | Шекспира | из | 8/10/к | 67/48/7,5 | л | р | + | 180 |
| 4 | Дзерж | Гоголя | см-из | 3/9/п | 64/44/7 | б,л | р | - | 135 |
| 5 | Дзерж | Толбухина | из | 2/5/п | 57/38/7 | б | р | + | 115 |
| 6 | Дзерж | 25 лет Октября | см-из | 2/9/к | 54/38/7 | - | р | + | 125 |
| 7 | Дзерж | Учительская | см-из | 9/9/п | 60/43/7 | б,л | р | + | 130 |
| 8 | Дзерж | Д.Давыдова | из | 2/5/к | 74,3/51,4/9 | б,л | р | + | 230 |
| 9 | Дзерж | Авиастроителей | из п/г | 5/6/к | 80/50/12 | л | р | + | 180 |
| 10 | Дзерж | Авиастроителей | из п\г | 2/3/к | 82/57/10 | - | р | - | 145 |
| Квартира | ст-ть 1м2 |
|
|
|
|
| Эквивал.ст-ть. |
| Оцениваемая квартира. | Х | 0,9 | 1,0 | 0,9 | 1,05 | 0,95 | |
| Квартира M3 | 2,687 | 1 | 1,10 | 0,9 | 1,05 | 0,9 | 2,5138 |
| Квартира M6 | 2,315 | 1 | 1,10 | 0,9 | 1,05 | 1 | 2,4064 |
| Квартира M1 | 2,000 | 1 | 1,05 | 1 | 1,05 | 0,95 | 2,0948 |
| Квартира M5 | 2,018 | 1 | 1,05 | 0,9 | 1,05 | 0,95 | 1,9022 |
| Квартира M4 | 2,109 | 1 | 1,10 | 0,9 | 1,05 | 0,86 | 1,8854 |
| Квартира М2 | 1,846 | 1 | 1,05 | 1 | 1,05 | 0,9 | 1,8317 |
| Квартира М9 | 2,250 | 1 | 1,00 | 0,9 | 1 | 0,9 | 1,8225 |
| Квартира М10 | 1,768 | 1 | 1,10 | 0,9 | 1 | 1 | 1,7503 |
| Квартира M8 | 3,096 | 1 | 1,10 | 0,9 | 1 | 0,48 | 1,4712 |
| Квартира M7 | 2,167 | 1 | 1,10 | 1 | 1,05 | 0,48 | 1,2014 |


| Месторасположения | Тип квартиры | |||
Комн. Млн р. | 1 ком млн р. | 2 комн млн р. | 3 ком млн р. | |
| Центр | 0,5 | 1 | 1,3 | 2 |
| Приближенные к центру | 0,3 | 0,6 | 0,8 | 1,3 |
| По линии метро (800 м от станции) | 0,3 | 0,6 | 1 | 1,1 |
| Средней удаленности | 0,2 | 0,5 | 0,6 | 0,8 |
| Удаленные | 0,2 | 0,4 | 0,5 | 0,6 |
| Престижный пригород | 0,35 | 0,75 | 1 | 1,4 |
| Пригород | 0,1 | 0,25 | 0,35 | 0,5 |
Средняя рыночная арендная ставка | 0,6 |
| Мебель | 0,3 |
| Телефон | 0,2 |
Сумма периодической ренты (Дт) | 1,1 |
| НДС | Налог на пользователей автомобильных дорог | Налог на содержание жилищного фонда и объектов соц-но культурной сферы | Налог на прибыль | Налог на имущество |
| 20% | 2,6% | 1,5% | 35% | 2% |
| Текущих издержки за период (Зт) | 0,28 |
| Сумма налоговых отчислений за период (Н) | 0,098 |
| Сумма чистого дохода за период (после уплаты налогов) (ЧДт) | 0,7216 |
| Безрисковая ставка на реинвестированные средства (Сб) | 0,14 |
| Суммарный чистый доход за весь срок владения (ЧД) | 9,1896 187,3944 |
| Ставка капитализации (Ск) | 0,5 |
| Ставка прироста будущей стоимости (Сп) | через 1 год - 0,1 через 10 лет - 0,2 |
| Денежный эквивалент (Э) | - |
| Сумма издержек на смену прав собственности (Зи) | 0,05 |
Стоимость по методу капитализации (Р) | 19,145 39,702 |
| Годы жизни проекта | ЧД | Дох. от аренд. с уч. реинвест. | Коэф. дисконтирования | Дисконтирование выгоды | Отток наличности | Дисконтированные изд-ки | Чист. ден. потоки | Кумул. чист. ден. потоки | ЧПЦ | Кумул. ЧПЦ | |||
| Инв. в недв. | Текущ. расх. | Налоги | Всего | ||||||||||
| 0 | 1,000 | 160,653 | 160,653 | 160,653 | -160,653 | -160,653 | -160,653 | -160,653 | |||||
| 1 | 9,190 | 9,190 | 0,870 | 7,995 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 9,190 | -151,463 | 7,995 | -152,658 |
| 2 | 19,861 | 10,672 | 0,756 | 8,068 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 10,672 | -140,792 | 8,068 | -144,590 |
| 3 | 32,075 | 12,214 | 0,658 | 8,037 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 12,214 | -128,578 | 8,037 | -136,553 |
| 4 | 46,119 | 14,044 | 0,572 | 8,033 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 14,044 | -114,534 | 8,033 | -128,521 |
| 5 | 62,266 | 16,147 | 0,497 | 8,025 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 16,147 | -98,387 | 8,025 | -120,495 |
| 6 | 80,832 | 18,566 | 0,432 | 8,020 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 18,566 | -79,821 | 8,020 | -112,475 |
| 7 | 102,179 | 21,347 | 0,376 | 8,027 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 21,347 | -58,474 | 8,027 | -104,448 |
| 8 | 126,724 | 24,545 | 0,327 | 8,026 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 24,545 | -33,929 | 8,026 | -96,422 |
| 9 | 154,945 | 28,221 | 0,284 | 8,015 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 28,221 | -5,708 | 8,015 | -88,407 |
| 10 | 187,394 | 32,449 | 0,247 | 8,015 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 32,449 | 26,741 | 8,015 | -80,393 |
| Всего | 187,394 | 80,260 | 160,653 | 0,000 | 0,000 | 160,653 | 160,653 | 26,741 | -80,393 | ||||
ликвидация | |||||||||||||
| 11 | 213,630 | 192,784 | 0,215 | 41,448 | - | 0,000 | 23,134 | 23,134 | 4,974 | 169,650 | 196,391 | 36,475 | -43,918 |
| Итого | 213,630 | 380,178 | 121,709 | 160,653 | 0,000 | 23,134 | 183,787 | 165,627 | 196,391 | -43,918 | |||
 ,
где Вt - доход в период t;
Сt - издержки в период t;
i - ставка дисконтирования по безрисковому вложению.
n - количество периодов.
ЧПЦ = - 43,918
2. Внутренняя ставка дохода (ВСД) приближенная формула:
ЧПЦ(r1)
ВСД =
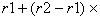 -----------------------,
ЧПЦ(r1)-ЧПЦ(r2)
где r1 = i = 0,15
r2 - такое значение, при котором ЧПЦ(r2) меняет знак на противоположный
Возьмем r2 = 0,08, тогда изменятся коэффициенты дисконтирования, а
следовательно и все показатели, зависящие от них.
ВСД = 15 + ( 15 - 8 ) * (-43,918 / (-43,918-26,521)) = 19,361
| Годы жизни проекта | ЧД | Дох. от аренд. с уч. реинвест. | Коэф. дисконтирования | Дисконтирование выгоды | Отток наличности | Дисконтированные изд-ки | Чист. ден. потоки | Кумул. чист. ден. потоки | ЧПЦ | Кумул. ЧПЦ | |||
| Инв. в недв. | Текущ. расх. | Налоги | Всего | ||||||||||
0 | 1,000 | 160,653 | 160,653 | 160,653 | -160,653 | -160,653 | -160,653 | -160,653 | |||||
| 1 | 9,190 | 9,190 | 0,926 | 8,510 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 9,190 | -151,463 | 8,510 | -152,143 |
| 2 | 19,861 | 10,672 | 0,857 | 9,146 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 10,672 | -140,792 | 9,146 | -142,998 |
| 3 | 32,075 | 12,214 | 0,794 | 9,698 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 12,214 | -128,578 | 9,698 | -133,300 |
| 4 | 46,119 | 14,044 | 0,735 | 10,322 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 14,044 | -114,534 | 10,322 | -122,978 |
| 5 | 62,266 | 16,147 | 0,631 | 10,189 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 16,147 | -98,387 | 10,189 | -112,789 |
| 6 | 80,832 | 18,566 | 0,630 | 11,697 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 18,566 | -79,821 | 11,697 | -101,092 |
| 7 | 102,179 | 21,347 | 0,583 | 12,445 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 21,347 | -58,474 | 12,445 | -88,647 |
| 8 | 126,724 | 24,545 | 0,540 | 13,254 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 24,545 | -33,929 | 13,254 | -75,393 |
| 9 | 154,945 | 28,221 | 0,500 | 14,111 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 28,221 | -5,708 | 14,111 | -61,282 |
| 10 | 187,394 | 32,449 | 0,463 | 15,024 | 0,000 | 0,000 | 0,000 | 0,000 | 0,000 | 32,449 | 26,741 | 15,024 | -46,258 |
| Всего | 187,394 | 114,395 | 160,653 | 0,000 | 0,000 | 160,653 | 160,653 | 26,741 | -46,258 | ||||
ликвидация | |||||||||||||
| 11 | 213,630 | 192,784 | 0,429 | 82,704 | - | 0,000 | 23,134 | 23,134 | 9,924 | 169,650 | 196,391 | 72,780 | 26,521 |
| Итого | 213,630 | 380,178 | 197,099 | 160,653 | 0,000 | 23,134 | 183,787 | 170,577 | 196,391 | 26,521 | |||
 .
Кв/и = 121,709 / 165,627 = 0,735
4. Точка окупаемости проекта (Ток)
Ток - момент когда доход становиться больше либо равен начальным капитальным
вложениям.
Так как знак кумулятивных дененжных потоков без учета дисконтирования
меняется на 10 году , то точка окупаемости без учета дисконтирования = 10.
С учетом дисконтирования проект не будет окупаться.
5. Расчет минимальной арендной ставки, которая будет удовлетворять реальным
показателям.
Р =Ркв = 160,653
ЧД расчитываем исходя из нового значения Р,
ЧД = 705,48
ЧДт = 32,58
ЧДт за 1 мес = 2,715
Дт = ЧДт - Зт - Н
Дт = 2,715 - 0,28 - 0,098 = 2,337
Дт - сумма арендной платы в месяц, которая позволит окупить проект и будет
удовлетворять реальным показателям.
4.2.Ранжирование показателей
Ранжирование показателей делается с целью определения рейтинга продаваемой
квартиры и сравнение его с аналогичным показателем других подобных квартир.
Рейтинг квартиры определяется при помощи таких показателей:
ЧПЦ = 0,0001
ВСД = 19,361
Коэф. Рентаб. = 0,735
Токуп = 10
Т.о. рейтинг = 0,82625
Рейтинг квартиры стоимостью 250млн.руб., составляет 0,82322, а стоимостью
199,7 млн.руб. – 0,89790.
Т.о. можно сказать что рассматриваемая квартира стоимостью 160,653 млн.руб.
занимает средний рейтинг среди аналогичных трехкомнатных квартир.
Заключение
Без оценки стоимости не обходится не одна операция с недвижимостью. Стоимость
недвижимости оценивается при операциях по купле-продаже, кредитовании под
залог, страховании, наследовании, имущественных спорах, налогообложении и
т.д.
Все сделки с недвижимостью заключаются на рынке. Рынок – пространство ,
которое может представлять собой конкретное место, где заключаются сделки по
бизнесу, либо его можно соотнести с деятельностью по ведению переговоров,
направленных на достижение соглашений между сторонами. Оценщик должен достичь
полного понимания рынка недвижимости прежде, чем он может правильно
определить рыночную стоимость любого объекта представленного на этом рынке.
В советский период рынок недвижимости в России почти полностью отсутствовал,
а имевшие место сделки с квартирами, дачными домиками, как правило носили
незаконный характер. Естественно, в этих условиях ни о какой рыночной
оценке недвижимости не могло быть и речи. С развитием рыночной экономики в
России нам приходится догонять промышленно развитые страны, изучая и внедряя
механизмы функционирования цивилизованного рынка недвижимости. Одним из них и
является оценка недвижимости.