
Диплом: Бизнес-план производственного предприятия — страница 3
Обновлено
3.4. Маркетинг и продажи
В настоящее время в Севастополе существуют два более или менее успешных и на первый взгляд реальных конкурента выпускающих соевую продукцию (соевое молоко, соевый сыр и соевый майонез). Это ЧП «ПКФ Севмолпром» и предприятие «Соевая кулинария». Проанализируем эти предприятия и их продукцию. ЧП «ПКФ Севмолпром» является новым предприятием, созданным на базе Севастопольского молокозавода. Очевидно, что в результате исследований в развитии своей деятельности руководство предприятия решило освоить новый вид продукции. Технология переработки соевого молока в другие виды соевых продуктов похожа на переработку коровьего молока, поэтому предприятие не тратило большие средства на закупку традиционного для этих целей оборудования. По некоторым данным, предприятие получило кредит под осуществление этого бизнес проекта. На эти средства предприятие приобрело промышленную установку Агролактор (Актини Интернасиональ, Франция) для производства соевого молока. Производительность установки – 250 литров в час. Все кисломолочные продукты упакованы в упаковку пюр-пак, майонез упакован в пластиковый стаканчик. Начиная с января 2000 года, предприятие освоило выпуск соевого молока, ряд кисломолочных соевых продуктов (ацидофилин и т.п.), соевый сыр и так называемой окары (нерастворимый продукт остающийся при производстве соевого молока). Параллельно с этим моментом, в местной печати и по радио началась рекламная кампания этой продукции. В настоящее время интенсивность этой кампании снизилась. Этот шаг предприятия можно оценить как успешный. Потому что была достигнута главная цель, потребители узнали, что такое соевые продукты и было положено начало популяризации соевых продуктов среди потребителей. Предприятие реализует соевую продукцию через свою розничную сеть и через мелких оптовиков в г. Севастополе. Стоимость продукции предприятия в розничной сети такова: - соевое молоко, 0,5 л – 0,8 грн; - кисломолочные соевые продукты, 0,5 л – 0,9-1,10 грн; - соевый сыр (тофу) от 4,00 – 5,00 грн за 1 кг; - окара – 0,8 грн за 1 кг; - майонез 0,25 л – 1,10 грн. В результате дегустации соевых продуктов ЧП «ПКФ Севмолпром» было выяснено, что все продукты обладают четким и неприятным привкусом кисломолочных продуктов изготовленных из коровьего молока. Позже было выяснено, что очевидно в целях экономии предприятие нарушает технологию производства соевых продуктов и купажирует их кисломолочными продуктами с истекшими сроками хранения. Эти нарушения дискредитируют соевую продукцию перед потенциальными потребителями. Очевидно, предприятие уже столкнулось со спадом спроса на свою продукцию, несмотря на продолжающуюся рекламную кампанию. Поэтому можно сказать, что, начав успешную кампанию по продвижению своей продукции на рынок, предприятие столкнулось с нехваткой специальных знаний в области производства соевых продуктов и очевидно, уже испытывает трудности с реализацией своего бизнес проекта по массовому производству соевых продуктов. Предприятие может рассматриваться как прямой конкурент, но только на входе в рынок нового продукта. Второй основной конкурент предприятие «Соевая кулинария» работает на этом рынке только 4 месяца. Предприятие воспользовалось рекламной кампанией ЧП «ПКФ Севмолпром» и осуществило свою маркетинговую стратегию, направленную на создание предприятий общественного питания (кафе) основанных на мелкомасштабном производстве соевых продуктов, и продаже (употреблении) этих продуктов в этих кафе. Эта идея заслуживает внимания, потому что помогает проследить тенденции и предпочтения потребителей, не осуществляя больших затрат. Пока в городе действует только одно предприятие такого типа. На предприятии установлен аппарат по приготовлению соевого молока СК-20 (Ассоя, Краснодар) производительностью 20 литров в час. На установке могут производиться: соевое молоко, соевый сыр тофу, майонез, окара. Стратегию предприятия можно назвать успешной. Продукция предприятия пользуется большим успехом у населения города. Стоимость продуктов: соевое молоко 1 л – 1,20 грн, соевый сыр тофу 1 кг – 3,60 грн, соевый майонез 1 л – 1,0 грн. Вся продукция предприятия не упакована и продается на развес и разлив. Вкусовые качества продукции вполне приемлемы, но опять же, как и в первом случае, предприятие не обладает знаниями в технологии производства, и продукция немного не дотягивает до оценки «отлично». Предприятие не может рассматриваться как прямой и сильный конкурент, так как работает в другой нише потребительского рынка. Рассмотрение различных вариантов бизнес-стратегий показывает, что в условиях ограниченных инвестиционных возможностей, неподготовленности большинства реальных потребителей к восприятию новых продуктов питания, практическому отсутствию информационной составляющей о пользе и необходимости этих новых продуктов, наиболее целесообразным вариантом освоения этого сегмента рынка является использование производственных установок небольшого объема для маркетинга конкретных продуктов наиболее перспективных для данного региона и подготовки конкретного регионального потребителя. Итогом этого начального этапа работы является определение конкретной тактики освоения регионального рынка в рамках долгосрочной стратегии его освоения. Именно в результате этого предварительного этапа может быть сделан правильный выбор о необходимых производственных мощностях необходимых для успешного освоения этой новой ниши предпринимательской деятельности. Анализ будущего рынка сбыта – это один из важнейших этапов подготовки бизнес- планов, и на такую работу нельзя жалеть ни средств, ни сил, ни времени. Опыт показывает, что неудача большинства провалившихся со временем коммерческих проектов была связана именно со слабым изучением рынка и переоценкой его емкости. Самыми первыми сведениями, которые могут потребоваться при анализе рынка, является информация о: - потенциальных потребителях; - положении на рынке и его конъюнктуры. Нет ничего ошибочней, чем полагать, что достоинства вашего товара столь очевидны, что его захотят купить все. При анализе рынка и основных конкурентов определяются размеры (емкость) рынка, степень насыщенности рынка, тенденции изменения этих параметров на ближайшую перспективу, выявляются наиболее перспективные рынки сбыта и обосновываются причины предпочтения, производится анализ и оценка основных конкурентов. Предполагаемый рынок сбыта ООО «Украина» - г. Севастополь и Крым. Уровень конкуренции в предполагаемых рынках очень низкий. Анализ и оценка конкурентов производится на основании данных табл. 3.1. Таблица 3.1. Анализ и оценка конкурентов| Характеристика конкурирующей продукции | Основные конкуренты | |
| 1-ый | 2-ой | |
| Объем продаж (в натуральных показателях) | 44000 | 10560 |
| Занимаемая доля рынка, % | 99 | Менее 1 |
| Уровень цены, грн. | 1,60 | 1,20 |
| Финансовое положение (рентабельность), % | 10,0 | 15,0 |
| Уровень технологии | Высокий | Средний |
| Качество продукции | Низкое | Среднее |
| Расходы на рекламу | Осуществляются | Не осуществляются |
| Привлекательность внешнего вида | Стандартная упаковка | Отсутствует |
| Время деятельности предприятия, лет | 45 | 0,4 |
3.5. Производство и распределение
В настоящее время фирма ООО «Украина» имеет значительный потенциал увеличения производства и расширения ассортимента продукции: развита производственная инфраструктура, имеется опыт работы в данной области и наработаны технологии производства, имеются квалифицированные кадры специалистов. Исходя из потенциалов фирмы, предлагается закупить установку типа VS 200 для производства соевого молока и продуктов из сои. Установка закупается у фирмы «РОСС», г. Харьков, по цене 125 тыс. грн. Спецификация установки VS 200 дана в табл. 3.2. Фирма является представителем производителя установок канадской компании ProSoya и поставляет установки этой компании в Украину. Фирма поставщик расположена по адресу: Харьков, ул. Ивана Камышева, 9, телефон (0572) 266128. Предприятие планирует осуществить этот проект за счет собственных средств. Для работы установки требуется сырье, соевые бобы. Их можно закупать у предприятия «Макон» (г. Симферополь) по цене 1200 грн. за тонну. Таблица 3.2. Спецификация установки VS 200 компании ProSoya| Наименование показателя | Качественное значение показателя |
| Производительность, л/ч | 200 |
| Количество необходимого сырья (сухого), кг/ч | 30 |
| Производительность по окаре, кг/ч | 50-60 |
| Мощность, кВт | 5 |
| Потребление воды | |
| - изготовление, л/ч | 300 |
| - очистка и другие, л | 500 |
Площадь (м2) | 7 |
| Метод экстракции | Автоматический |
| Дезодорация | Вакуумная |
| Обслуживающий персонал | |
| - изготовление | 1 |
| - замачивание бобов и удаление окары | 1 |
| - очистка | 1 (может быть работник, указанный выше) |
| - техническое обслуживание | 1 (периодически) |
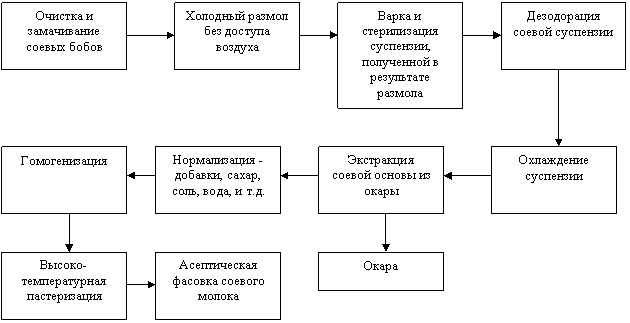 Технологическая схема производства фасованного соевого молока включает в себя
следующие операции (рис. 3.2).
Рис. 3.2. Схема технологического процесса производства соевого молока
Для обслуживания установки требуется 2 человека (должны иметь санитарные
книжки) постоянно и 1 человек для проведения технического обслуживания
периодически. Требования к обслуживающему персоналу – обычные, специальных
знаний не требуется. В первое время на этом участке предприятия планируется
односменный режим работы.
Предприятие планирует начать работу и выпустить в 2001 г. 430 тонн
фасованного в полиэтиленовые пакеты соевого молока, и в последующие 2 года
производительность увеличиваться не будет.
Рассчитаем потребность в персонале и заработной плате табл. 3.3. Размер
заработной платы возьмем средний по предприятию для такого вида работ.
Начисления на заработную плату складываются из отчислений в пенсионный фонд
(32%), социальное страхование (4%), отчислений в фонд занятости (1,5%) и
составляют всего 37,5% от затрат на заработную плату за весь период.
Таблица 3.3. Потребность в персонале и заработной плате
| Наименование категорий работников | Потребность, чел | Месячный фонд заработной платы, грн | Годовая зарплата, грн | Затраты на заработную плату, грн | Начисления на заработную плату, грн |
| Рабочие основного производства | |||||
| - Оператор установки | 2 | 150 | 1800 | 3600 | 1350 |
| - Технолог | 1 | 170 | 2040 | 2040 | 765 |
| Служащие | 1 | 190 | 2280 | 2280 | 855 |
| Итого: | 3 | 6120 | 7920 | 2970 |
| Наименование материалов | Количество в натуральных единицах | Стоимость, грн | Стоимость за год, грн |
| Соевые бобы, тонн | 64,5 | 1200 | 77400 |
| Соль поваренная, тонн | 2,58 | 140 | 392 |
| Сахар, тонн | 2,58 | 1650 | 4257 |
| Растительный жир, тонн | 2,15 | 2700 | 5805 |
Вода для процесса, м3 | 645 | 1,8 | 1161 |
Вода для очистки и др., м3 | 134 | 1,8 | 241 |
| Полиэтиленовые пакеты с рисунком, тонн | 2,15 | 7800 | 16770 |
| Итого: | 106026 | ||
| Наименование оборудования | 1-ый год, грн. | 2-ой год, грн. | 3-год, грн. |
| Амортизация за I квартал | 7813 | 6035 | 4665 |
| Амортизация за II квартал | 7324 | 5658 | 4373 |
| Амортизация за III квартал | 6866 | 5304 | 4100 |
| Амортизация за IV квартал | 6437 | 4923 | 3844 |
| Итого: | 28440 | 21920 | 16982 |
| п.п. | Статьи затрат | Сумма по годам, грн | Обоснование | |||||
| на ед. | 1 год | 2 год | 3 год | |||||
| 1 | 2 | 3 | 4 | 3 | 5 | 3 | 6 | 7 |
| 1. | Сырье и основные материалы | 0,24 | 106026 | 0,24 | 106026 | 0,24 | 106026 | Таблица 4 |
| 2. | Электроэнергия на технические нужды | 0,005 | 1935 | 0,005 | 1935 | 0,005 | 1935 | по факту |
| 3. | Затраты на зарплату | 0,018 | 7920 | 0,018 | 7920 | 0,018 | 7920 | Таблица 3 |
| 4. | Отчисления на социальные нужды | 0,008 | 2970 | 0,008 | 2970 | 0,008 | 2970 | -“- |
| 5. | Амортизационные отчисления | 0,066 | 28440 | 0,054 | 21920 | 0,041 | 16892 | Таблица 5 |
| 6. | Расходы на рекламу | 0,046 | 20000 | 0,019 | 6900 | 0,008 | 2000 | Рекламный бюджет |
| 7. | Услуги сторонних организаций | 0,028 | 12000 | 0,026 | 10000 | 0,02 | 8000 | Предполагается |
| Прямые затраты | 0,42 | 179291 | 0,37 | 157671 | 0,34 | 145743 | ||
| 8. | Цеховые расходы | 0,009 | 3960 | 0,009 | 3960 | 0,009 | 3960 | 50% от п.3 |
| 9. | Общезаводские расходы | 0,018 | 7920 | 0,018 | 7920 | 0,018 | 7920 | 100% от п.3 |
| 10. | Потери брака | 0,017 | 7528 | 0,017 | 7095 | 0,017 | 6558 | 4.5% от прямых затрат |
| 11. | Прочие производственные расходы | 0,042 | 17929 | 0,038 | 15767 | 0,042 | 14574 | 10% от прямых затрат |
| 12. | Непроизводственные расходы | 0,02 | 8365 | 0,018 | 7883 | 0,02 | 7287 | 5% от прямых затрат |
Продолжение табл. 3.6 | ||||||||
| 1 | 2 | 3 | 4 | 3 | 5 | 3 | 6 | 7 |
| Итого косвенных расходов | 0,106 | 45702 | 0,10 | 42625 | 0,093 | 40299 | сумма п.п. 8-12 | |
| 13. | Плановая себестоимость | 0,526 | 223793 | 0,47 | 200296 | 0,43 | 186042 | сумма п.п. 1-12 |
| 14. | Отчисления во внебюджетные фонды | - | - | - | - | - | - | - |
| 15. | Полная себестоимость | 0,526 | 223793 | 0,47 | 200358 | 0,43 | 186104 | п.13 + п.14 |
| 16. | Плановая прибыль | 0,26 | 111897 | 0,23 | 100179 | 0,22 | 93052 | 50% от п.15 |
| 17. | Налог на прибыль | 0,091 | 39164 | 0,07 | 30053 | 0,065 | 27916 | 30% от п.16 |
| 18. | Чистая прибыль | 0,17 | 72733 | 0,16 | 70126 | 0,15 | 65136 | п.16 – п.17 |
| 19. | Расчетная оптовая цена | 0,78 | 335690 | 0,70 | 300537 | 0,65 | 279156 | п.15 + п.16 |
| 20. | НДС | 0,156 | 67138 | 0,14 | 60107 | 0,13 | 55831 | 20% от п.19 |
| 21. | Отпускная цена | 0,94 | 402828 | 0,84 | 360644 | 0,78 | 334987 | п.19 + п.20 |
3.6. Управление и контроль
Важной функцией управления является функция предприятия, которая заключается в установлении постоянных и временных взаимоотношений между всеми подразделениями предприятия, определении порядка и условий его функционирования. Функция организации реализуется двумя путями: через административно-организационное управление и через оперативное управление. Административно-организационное управления предполагает определение структуры фирмы, установление взаимосвязей и распределение функций между всеми подразделениями, предоставление прав и установление ответственности между работниками аппарата управления. Оперативное управление обеспечивает функционирование фирмы в соответствии с утвержденным планом. Оно заключается в периодическом или непрерывном сравнении фактически полученных результатов с результатами, намеченными планом, и последующей их корректировке. Оперативное управление тесно связано с текущим планированием. Разработка оптимальной организационной структуры управления является решающим моментом для компании, стремящейся реализовать поставленные цели. Соответствие структуры управления фирмой поставленным целям определяет степень успеха компании на рынке. Поэтому разработка оптимальной структуры управления компанией является одним из ключевых моментов бизнес-плана. Под организационной структурой предприятия понимается ее организация из отдельных подразделений с их взаимосвязями, которые определяются поставленными перед фирмой и ее подразделениями целями и распределением между ними функций. Организационная структура предусматривает распределение задач и полномочий на принятие решений между руководящими работниками фирмы, ответственными за деятельность структурных подразделений, составляющих организацию компании. Основные проблемы, возникающие при разработке структур управления: установление правильных взаимоотношений между отдельными подразделениями, что связано с определением: - их целей; - условий работы и стимулирования; - распределения ответственности между руководителями; - выбором конкретных схем управления и последовательности процедур при принятии решений; - организации информационных потоков; - выбора соответствующих технических средств. Проблема совершенствования организационной структуры управления предполагает уточнение функции подразделений, определение прав и обязанностей каждого руководителя и сотрудника, устранение многоступенчатости, дублирования функций и информационных потоков. Основной задачей здесь является повышение эффективности управления. Организационная структура направлена, прежде всего, на установление четких взаимосвязей между отдельными подразделениями фирмы, распределении между ними прав и ответственности. В ней реализуются различные требования к совершенствованию систем управления, выражающиеся в тех или иных принципах. Организационные структуры управления производственными предприятиями отличаются большим разнообразием и определяющиеся многими объективными факторами и условиями. Предприятие ООО «Украина» относится к малым предприятиям. В настоящее время на предприятии выпускается фасованное коровье молоко и планируется к выпуску фасованное соевое молоко, в дальнейшем предполагается освоить выпуск других соевых продуктов молочного типа. Предприятие ориентированно на локальный рынок и в перспективе на региональный рынок. Организационная структура фирмы и ее управление не являются чем-то застывшим, они постоянно изменяются, совершенствуются в соответствии с изменяющимися условиями. Так, на данный момент структура управления ООО «Украина» выглядит, как показано на рис. 2.1. Такая структура до последнего времени соответствовала целям и задачам деятельности компании, поскольку заказы на производство продукции поступают в компанию напрямую от крупных покупателей. Таким образом, можно сказать, что предприятие работало на заказ. Такая ситуация делала нецелесообразным содержание в штате коммерческого подразделения (службы сбыта или маркетинга), которое бы занималось поиском клиентов. Эту работу осуществлял сам директор, имеющий широкие связи и контракты с потенциальными заказчиками. Небольшие мощности предприятия также делали невозможным резкое увеличение объемов производства для реализации продукции широкому кругу потребителей. При условии начала реализации проекта, предлагаемого в бизнес-плане - производство фасованного соевого молока, существующая структура должна быть коренным образом изменена и адаптирована к рыночным условиям. Компания, действующая в условиях рыночных отношений, может добиться своей конкурентоспособности только посредством адаптации своей структуры к условиям рынка. Для успешного проведения этого процесса в большинстве случаев необходимо привлечение специалистов в области менеджмента и маркетинга. Адаптация к рыночным условиям, на наш взгляд, выражается, прежде всего, в появлении в структуре компании должности маркетинг-директора, функционирующего на правах заместителя директора. Маркетинг-директор должен стать ключевой фигурой в компании, взяв на себя всю полноту ответственности за реализацию производимой фирмой продукции. Необходимость включения в структуру управления ООО «Украина» должности маркетинг-директора диктуется несколькими основными причинами: - выход на массовый рынок – большое количество единичных покупателей, желающих приобрести товар; - увеличение объемов производства продукции; - перспективное расширение географических границ рынка. Эти причины предопределяют необходимость введения в практику деятельности компании следующих мероприятий: построение торгово-распределительной сети и системы товародвижения, сбор и анализ рыночной информации, планирование ассортимента продукции, поиск новых возможных направлений диверсификации деятельности фирмы, организация мероприятий по рекламе, паблик рилейшинз, стимулирование сбыта и т.п. Эти функции являются сферой деятельности маркетинга.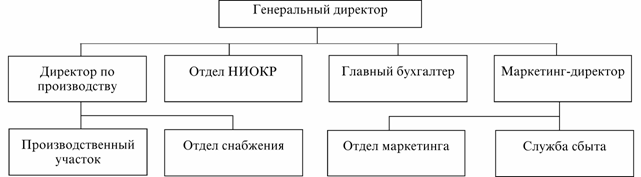 Для ООО «Украина» предлагается структура управления, предложенная на рис.
3.3. Предлагаемая структура коренным образом отличается от прежней. Во-
первых, появление службы маркетинг-директора предполагает использование
компанией концепции маркетинга, что ориентирует фирму на удовлетворение
потребностей. Удовлетворение потребностей должно стать основной целью
деятельности компании, а реализуется оно через комплекс мероприятий,
включающих исследование рынка и потребителей, анализ конкурентной среды,
ориентацию на новшества и изобретения, разработку эффективной стратегии
маркетинга.
Рис. 3.3. Предлагаемая структура управления ООО «Украина»
Разделение службы маркетинг-директора на 2 отдела - сбыта и маркетинга
целесообразно для сосредоточения сил сотрудников на разных функциях
маркетинговой деятельности.
Отдел маркетинга должен взять на себя задачи:
- организация регулярного поступления и сбора информации о рынке,
внутреннем состоянии предприятия, о развитии спроса, потенциальных клиентах и
т.п.;
- разработка эффективных маркетинговых стратегий, адаптированных к
существующим рыночным условиям, включающих товарную и ассортиментную
политику, ценовую стратегию, стратегию сбыта и коммуникаций;
- организация эффективной рекламы и мероприятий по стимулированию сбыта.
Служба сбыта, в свою очередь реализует функцию сбыта и распределения, в
задачи которой входит:
- организация эффективной сбытовой сети по региональному принципу;
- организация строгой системы отчетности, контролирующей выполнение
всех заказов от поиска клиента и заключения договора за доставку продукции и
оказания послепродажного обслуживания;
- организация эффективной транспортировки продукции и ее доставки
клиентам в кратчайшие сроки и с высоким качеством доставки.
Появление в структуре компании отдела НИОКР также определяется ориентацией
компании на рыночные отношения. Основными задачами этой службы являются:
- организация эффективных научно-исследовательских работ в области
интересов компании;
- разработка новых эффективных характеристик, разработка новых
модификаций и т.п.
Таким образом, численность персонала компании значительно возрастает, что
ведет к усложнению управления единицами.
3.7. Анализ рисков
В предпринимательской деятельности всегда существует опасность того, что цели, поставленные в плане, могут быть полностью или частично не достигнуты. Из всего перечня рисков особое внимание уделяется финансово-экономическим рискам, классификация и влияние которых отражены в табл. 3.7. Таблица 3.7. Финансово-экономические риски| Виды рисков | Отрицательное влияние на прибыль |
| Неустойчивость спроса | Падение спроса с ростом цен |
| Появление альтернативного продукта | Снижение спроса |
| Снижение цен конкурентов | Снижение цен |
| Увеличение производства у конкурентов | Падение продаж или снижение цен |
| Рост налогов | Уменьшение чистой прибыли |
| Платежеспособность потребителей | Падение продаж |
| Рост цен на сырье, материалы, перевозки | Снижение прибыли из-за роста цен |
| Зависмость от поставщиков, отсутствие альтернативы | Снижение прибыли из-за роста цен |
3.8. Финансовый план
В этом разделе бизнес-плана обобщают все предшествующие материалы разделов бизнес- плана и представляют их в стоимостном выражении. Финансовый план предполагает выполнение следующих расчетов: - распределение чистой прибыли (планирование средств фондов накопления и потребление) (табл. 3.8); - расчет доходов и затрат (табл. 3.9); - прогнозный баланс активов и пассивов предприятия (табл. 3.10); - расчет показателей финансово-экономической деятельности предприятия (табл. 3.11). Распределение чистой прибыли осуществлено исходя из отчислений в фонд накопления в размере 90% и фонд потребления – 10% чистой прибыли. Такое распределение обусловлено тем, что ООО «Украина» является предприятием, требующим развития своей материально-технической базы. Планирование выручки от реализации осуществляется с учетом времени поступления денежных средств на счет предприятия за отгруженную продукцию (3 дня). При планировании затрат на сторону следует учитывать также, как и при планировании денежных средств, время их уплаты предприятием (продолжительность нормальной кредиторской задолженности поставщикам, бюджету и др.) – 3 дня, поставщикам - 15 дней, бюджету и банку - 9 дней (оплата труда с начислениями). Прирост устойчивых пассивов на 2001 г. рассчитывается следующим образом. Кредиторская задолженность по оплате труда (Кзп): Кзп = ФОТ * 9 : 360 = ( 7920 + 297) * 9 : 360 = 272. Кредиторская задолженность по бюджету (Кб): Кб = НЛ * Д : 360 = 106364 * 15 : 360 = 4432, где НЛ – сумма налогов (39164+62+67138= 106364). Кредиторская задолженность поставщикам (Кп) за сырье, материалы, топливо и прочие услуги: Кп = СМ * Д : 360 = 139961 * 3 : 360 = 1166, где СМ – общая сумма расходов на сырье, материалы, топливо и др. услуги. Кредиторская задолженность банку (К%) за пользование кредитом: Кб = Скр * Д : 360 = 37500 * 15 : 360 = 1563, где Скр – размер уплаты % за кредит = 125000 * 0,3 = 37500. Итого устойчивых пассивов на конец 2001 года = 272+4432+1166+1563=7433 грн. Устойчивые пассивы на начало 2001 года = норматив оборотных средств на 2001 год = 1112, прирост устойчивых пассивов в 2001 г. = 7433 –1112 = 6321. Размер устойчивых пассивов в 2002 году – 6634. Кзп = 272; Кб = 90222 * 15 : 360 = 3759; Кп = 124861 * 3 : 360 = 1041; Кб = 37500 * 15 : 360 = 1563. Прирост устойчивых пассивов в 2002 году = 6634 – 7433 = - 799. Устойчивые пассивы в 2003 г. = 6310. Кзп = 272, Кб = 3492; Кп = 983; К % - 1563. Прирост устойчивых пассивов в 2003 г. = 6310 – 6634 = - 324. Погашение долгосрочного кредита планируется в течение 3 –х лет равными долями – 243926 : 3 = 41667 грн. Основными источниками формирования средств фонда накопления являются: амортизационные отчисления, отчисления от чистой прибыли, прирост устойчивых пассивов, долгосрочный кредит банка (только в 2001 г.). Средства этого фонда использовались на уплату процентов за пользование долгосрочным кредитом, на приобретение основных фондов (только в 2001г.), на погашение долгосрочного кредита банка (согласно кредитному договору – начиная с 2001 г.) Фонд потребления в динамике увеличивается (с 80006 грн. - 2001 г. до 93533 грн. - в 2003 г.), т.к. использование средств этого фонда пока не планируется (см. табл. 3.8). Таблица 3.8. Распределение чистой прибыли| п/п | Наименование показателей | Годы | ||
| 2001 | 2002 | 2003 | ||
| 1 | 2 | 3 | 4 | 5 |
| Фонд накопления | ||||
| 1. | Чистая прибыль | 72733 | 70126 | 65136 |
| 2. | Источники формирования средств фонда накопления: | |||
| 2.1 | Остатки средств фонда на начало планируемого периода | - | 93787 | 169889 |
| 2.2 | Амортизационные отчисления | 28440 | 21920 | 16892 |
| 2.3 | Отчисления от чистой прибыли (90%) | 65460 | 63223 | 58622 |
| 2.4 | Прирост устойчивых пассивов | 6321 | - | - |
| 2.5 | Долгосрочный кредит банка ( по условию, но не более потребности в основных фондах) | 125000 | - | - |
| 3. | Всего источников | 297954 | 249056 | 251917 |
| 4. | Направления использования средств фонда накопления | |||
| 4.1 | Уплата процентов за пользование долгосрочным кредитом | 37500 | 37500 | 37500 |
| 4.2 | Затраты на приобретение основных фондов | 125000 | - | - |
| 4.3 | Затраты на прирост оборотных средств | - | - | - |
| 4.4 | Погашение долгосрочного кредита | 41667 | 41667 | 41667 |
Продолжение табл. 3.8 | ||||
| 1 | 2 | 3 | 4 | 5 |
| 5. | Всего затрат | 204167 | 79167 | 79167 |
| 6. | Излишек средств | 93787 | 169889 | 172750 |
| Фонд потребления | ||||
| 1. | Чистая прибыль | 72733 | 70126 | 65136 |
| 2. | Источники формирования средств фонда потребления | |||
| 2.1 | Остатки средств фонда на начало планируемого периода | - | 80006 | 87019 |
| 2.2 | Отчисления от чистой прибыли (10%) | 7273 | 7013 | 6514 |
| 2.3 | прочие поступления | - | - | - |
| 2.4 | Фонд оплаты труда | - | - | - |
| 3. | Всего источников | 80006 | 87019 | 93533 |
| 4. | Направления использования средств фонда потребления | |||
| 4.1 | Оплата труда | - | - | - |
| 4.2 | Долевое участие в строительстве жилого дома для сотрудников | - | - | - |
| 4.4 | Премирование | - | - | - |
| 5. | Всего затрат | - | - | - |
| 6. | Излишек средств | 80006 | 87019 | 93533 |
| 7. | Недостаток средств | - | - | - |